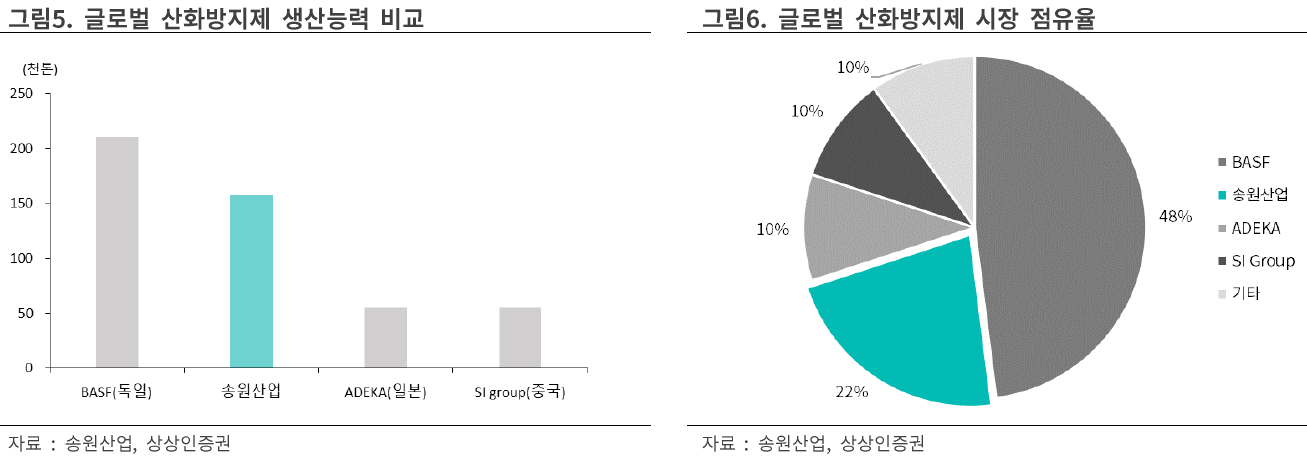
1. 니치마켓인데... 과점시장이다. 거기서 송원산업이 22% 점유율을 확보.
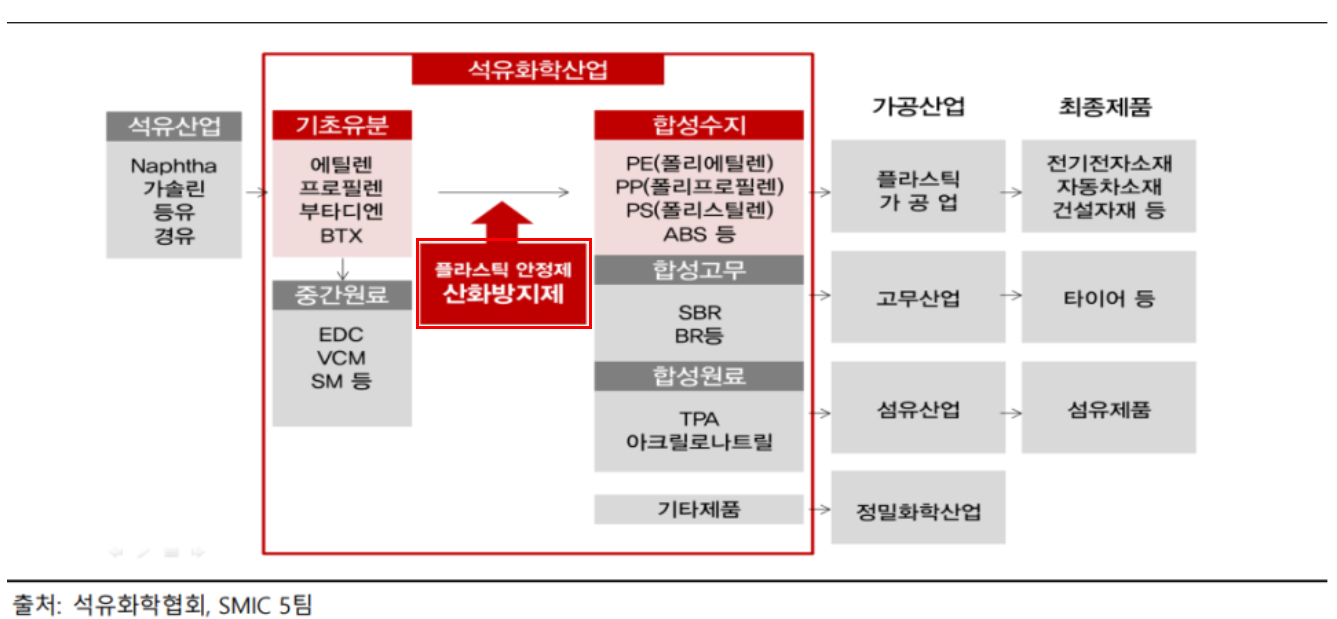
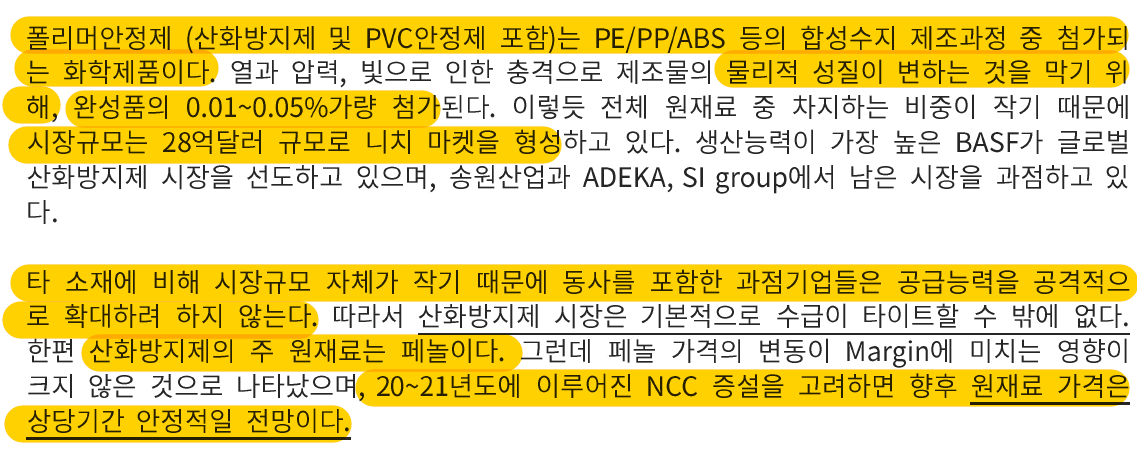
2. 원재료가 페놀인데 페놀은 벤젠에서 나온다
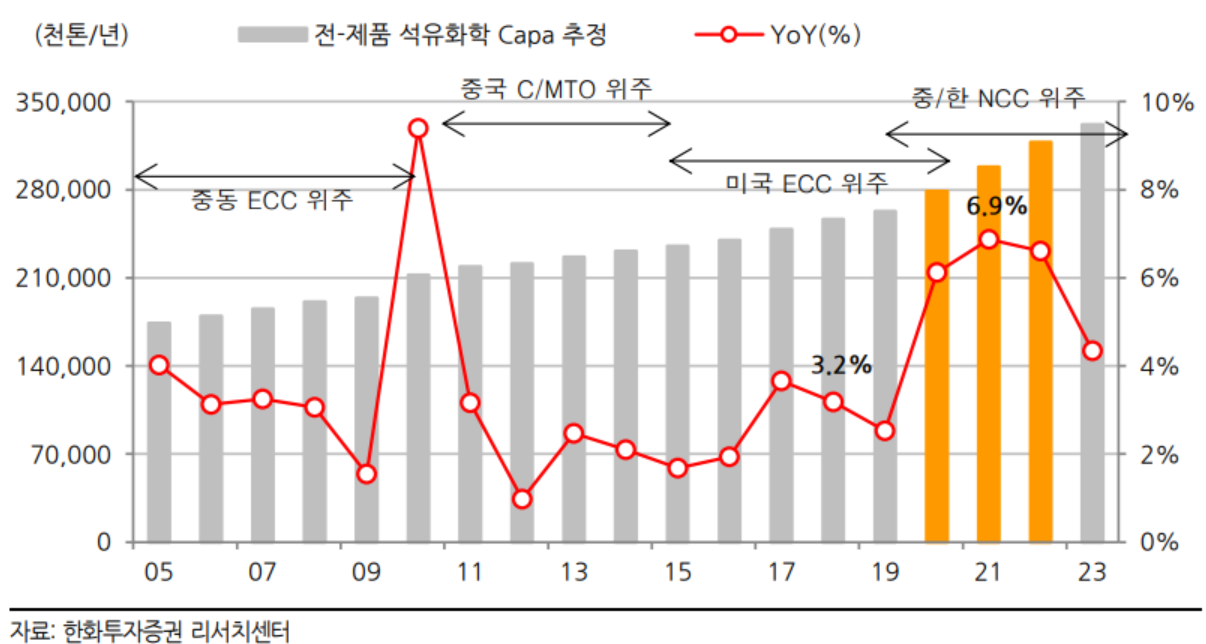
20~21년도에 NCC 증설이 어마어마했으니 당연히 원재료는 안정적으로 내려가거나 횡보할것으로 예측
반면에 산화방지제를 가져다쓰는 전방시장은 커졌으니 좋은 일임
제 59기 분기 : 2023년도 1분기
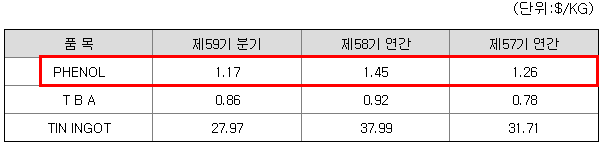
3. 산화방지제 시장은 초기 투자비용이 많고 시장이 크지 않아 신규 진입자 가능성 낮음
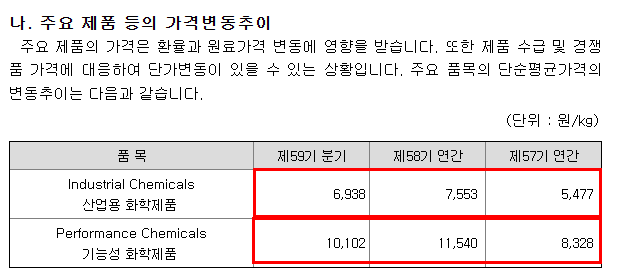
4. 반면에 성장이 크게 나올 수 없는 시장. 어떻게 보면 2021~2022년이 이례적인 현상으로 보임
제품가격이 2023년 1분기 들어서 떨어지는 상황
그러나 전방시장이 커져서 (=ncc증설) 가격의 하락을 수량의 증가로 커버할수도 있을듯 함
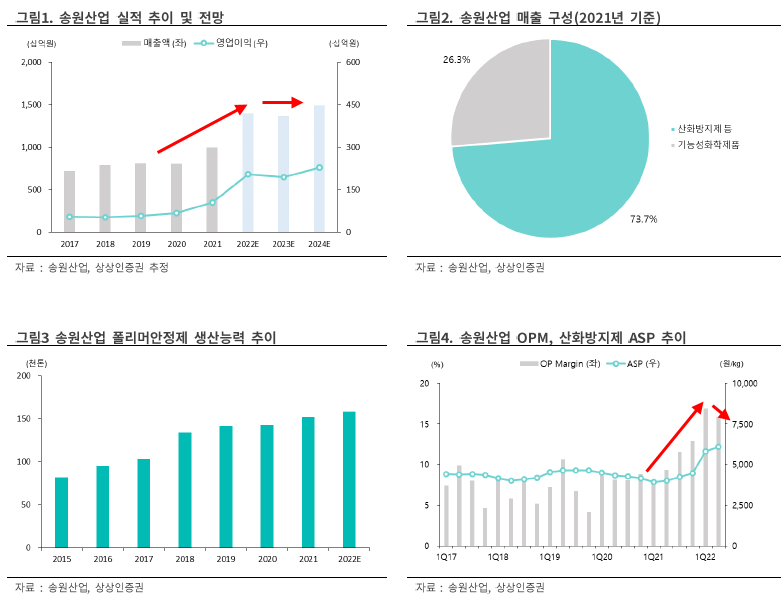
5. 이런 회사가 점검 변하고 있다. 그러나 스페셜한 사업포지션이 크지 않아서 지켜보는 것도 하나의 관전 포인트
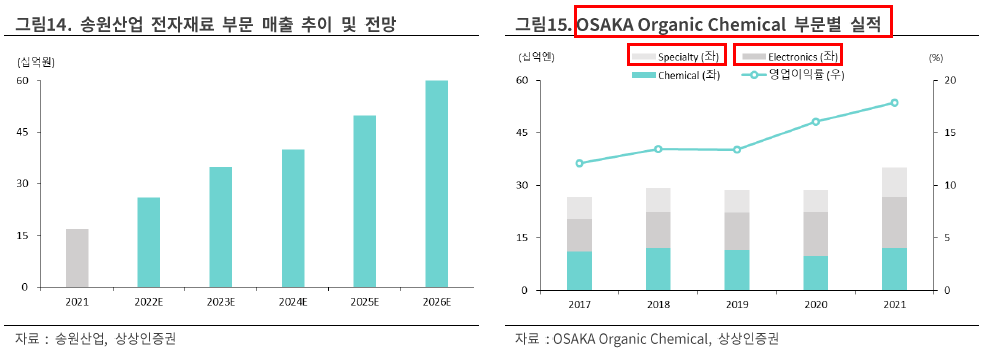
2022년 매출이 13,295억 회사에서 전자재료 사업의 비중이 250억 이라면 너무 미미하다.
애널리스트의 호들갑에 너무 휘둘리지 말자.
6. 애널리스트 추가로 전자재료+화학을 겸하는 회사와 비교하는 자료를 작성했지만 상대 일본회사는 전자재료 매출의 비중이 꽤 크다는 부문을 언급하지 않았고 영업이익률도 코로나 전부터 10% 중반이였다.
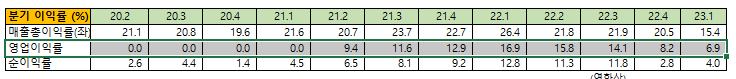
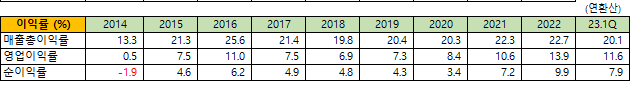
7. 전자재료 사업이 매출에서 20%를 근접하지 않는다면 10년내 최저점 기준에서 접근하는게 바람직해 보임
하방은 든든하나 지금 당장은 큰 성장성이 없는 기업, 최근에 10년 최저점 근처(16000)까지 왔으나 상속 이슈로 급등
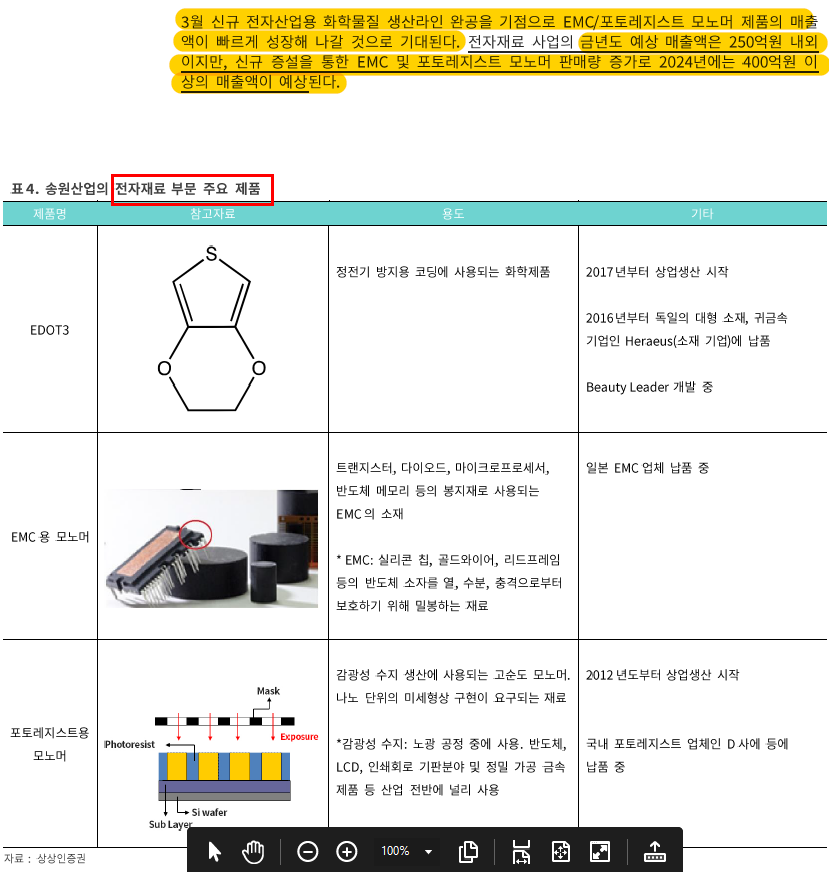
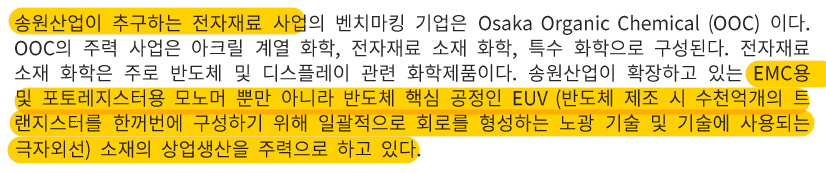
8. 송원산업의 아래와 같은 전자재료 사업이 어느정도 비중(20%이상)에 근접한다면 사이클산업에서 어느정도 탈피하므로 로 충분히 주가는 리레이팅이 가능할 것으로 보인다. 또한 기술적으로 경제적 해자를 갖추는 지는 주기적 점검 필요
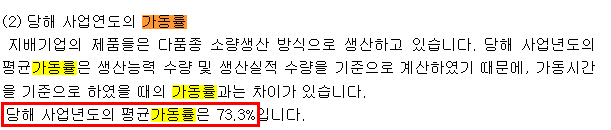
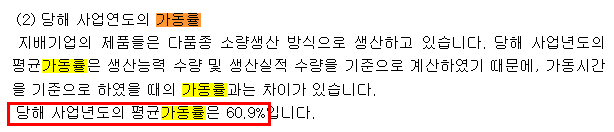
9. 가동률은 2022년에 비해 2023년 1분기는 낮아짐 ( 가동률 낮아지고 판매가격 떨어지는 중)
궁금한사항
hscode를 통해서 모니터링 필요
참고자료 ( 컨텐츠 제공해주신 모든 분들께 감사드립니다 )