> 메리츠 연구원님이 내가 궁금한것 다 물어보심 (감사 감사 )
서두
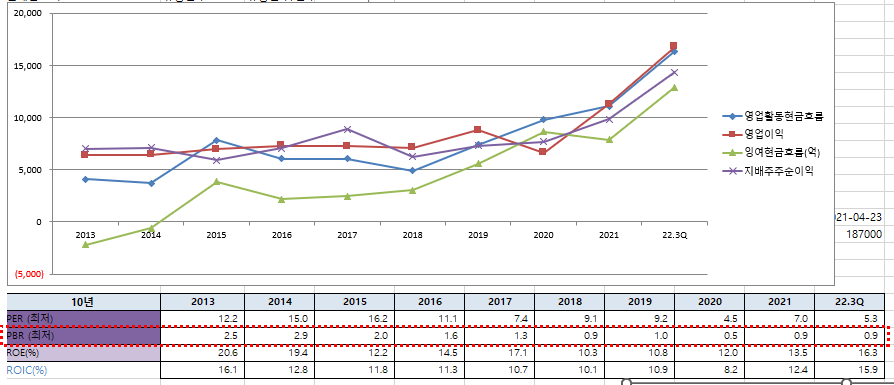
퀀트상으로 보면 참 가격이 착하다.(per 5.3, pbr 0.8 , roe 16.3, 현금5천억, 작년 순이익 1.2조 )
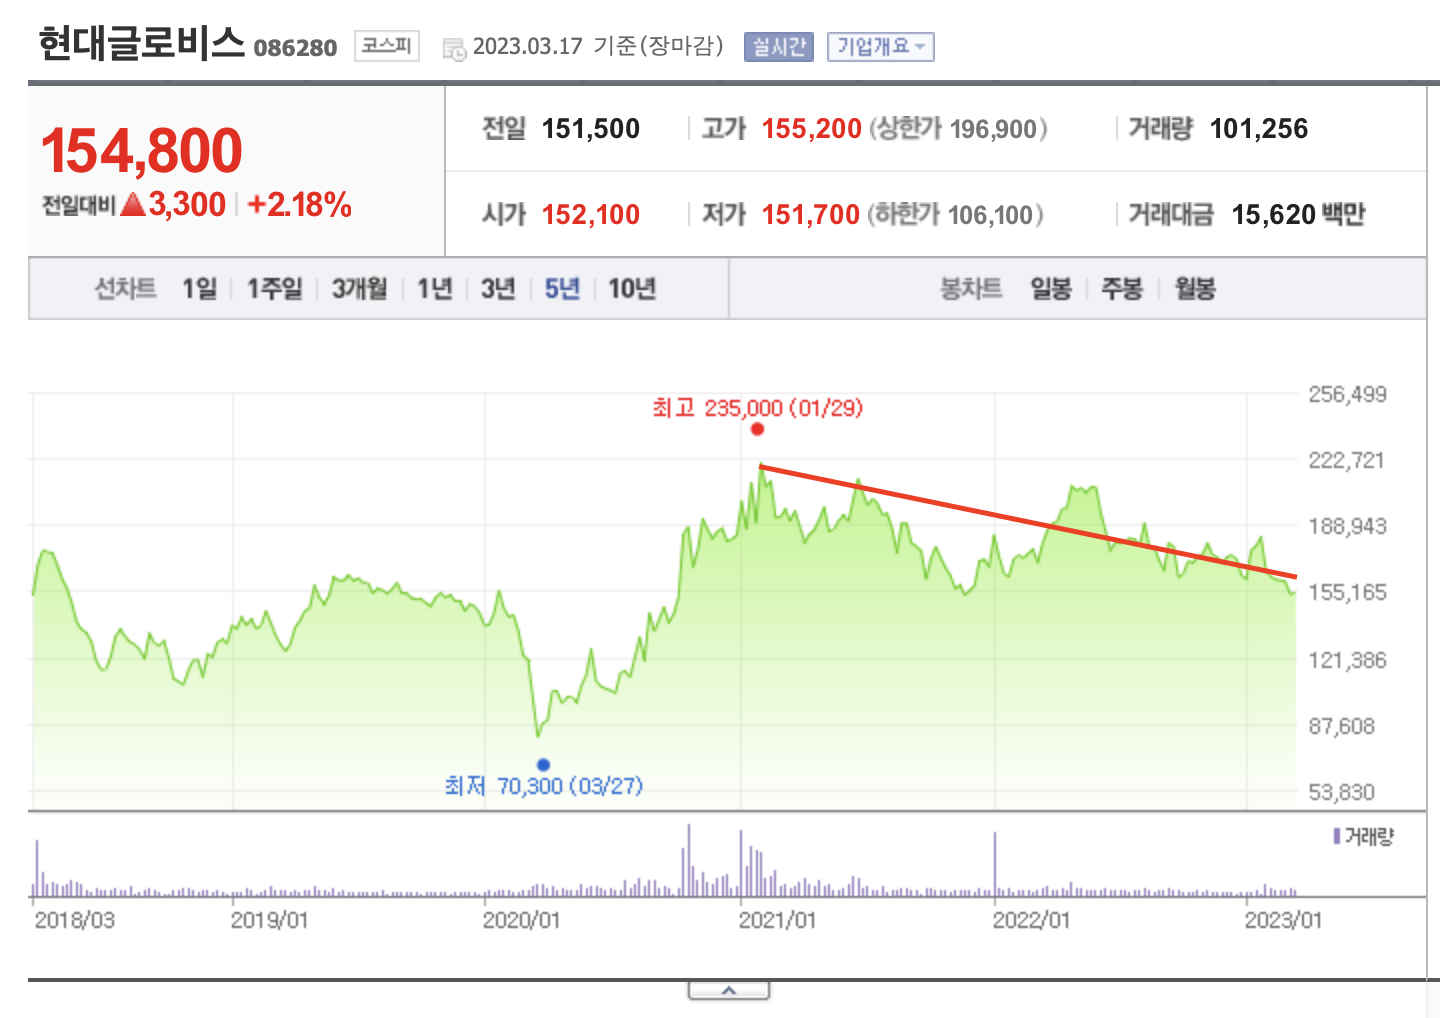
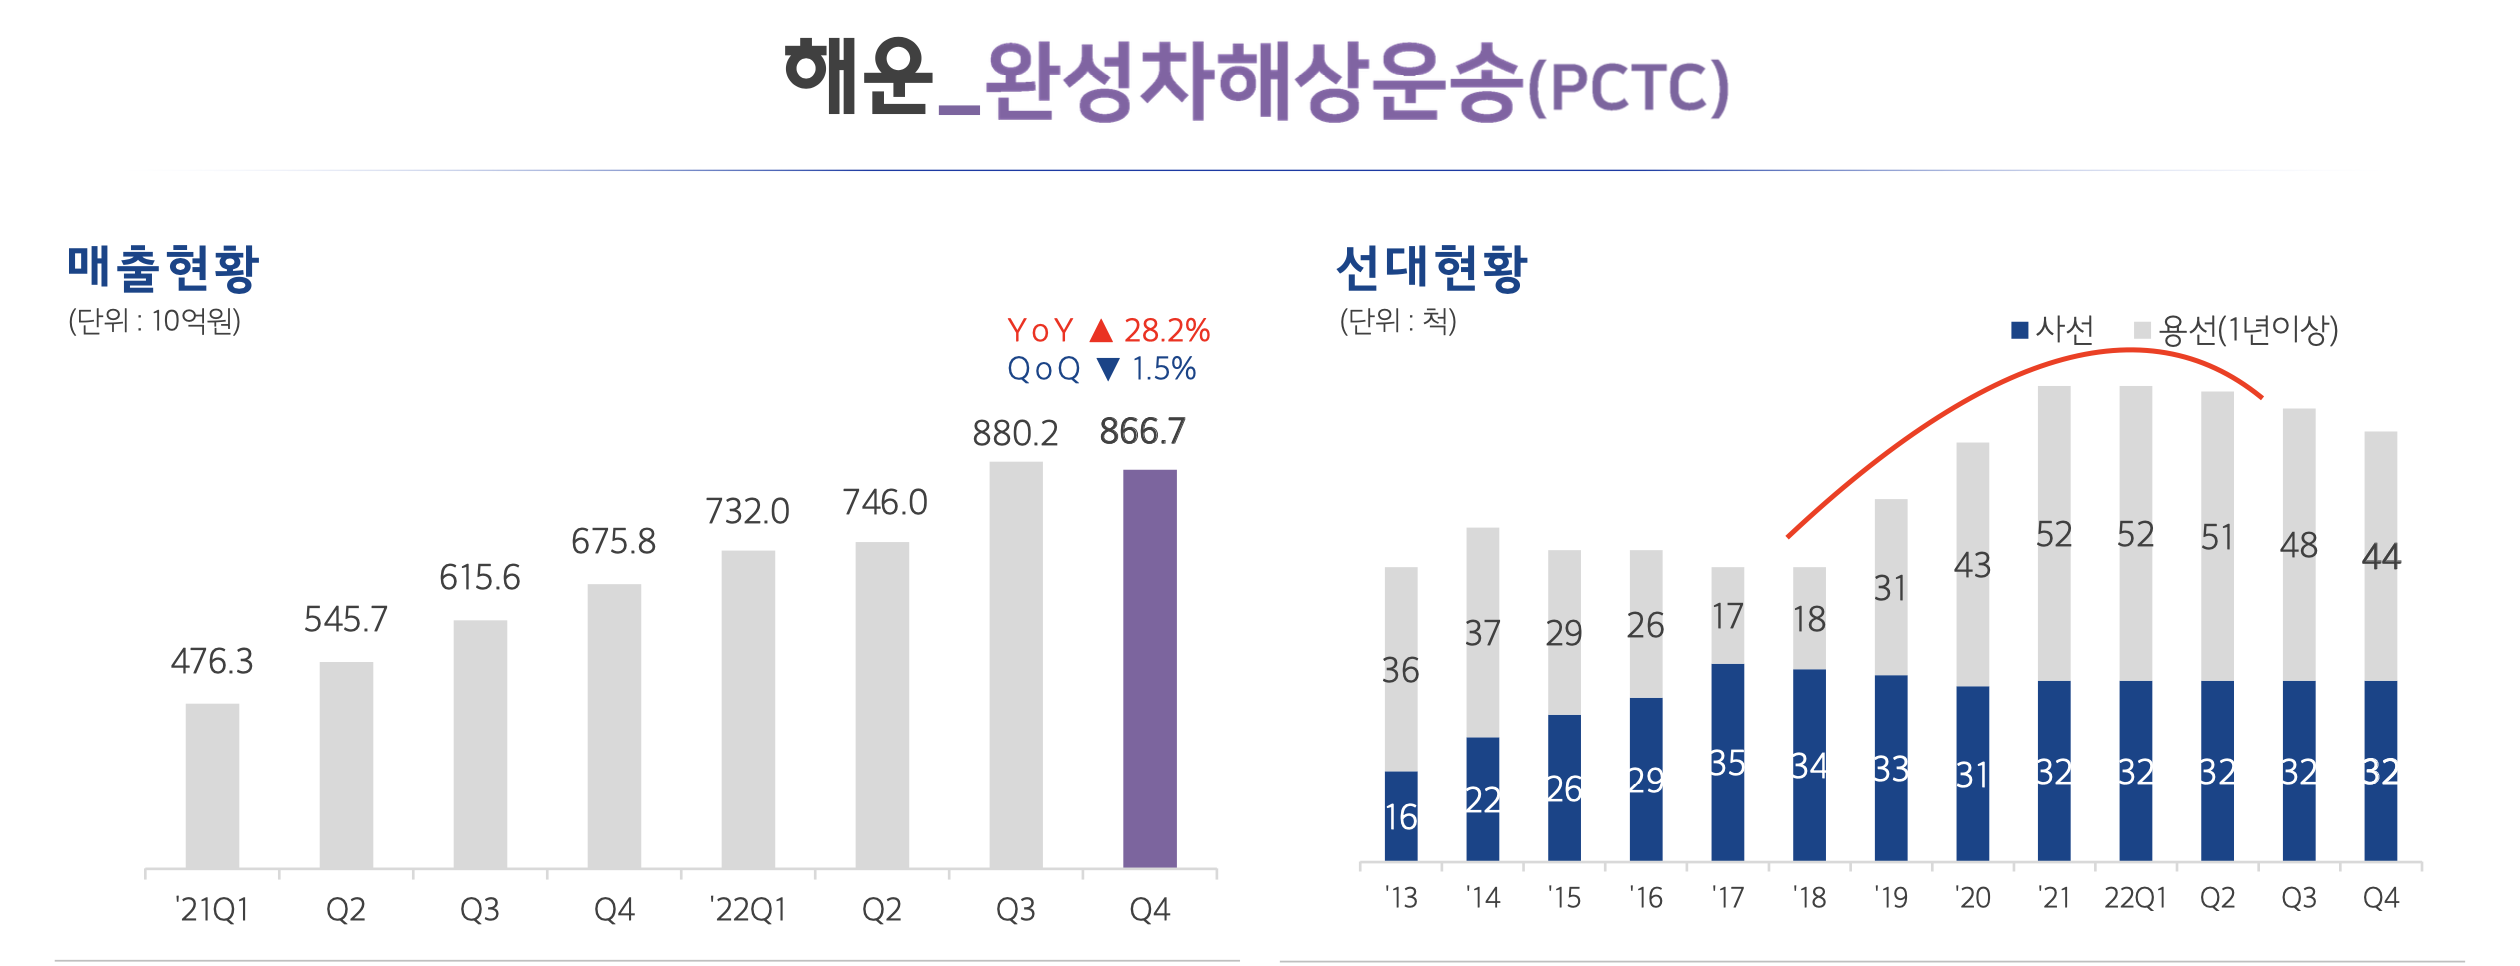
정의선 지분이 많고 신규 돈되는 사업을 붙이고 있어서 좋아보이는데.. 그런데 시장에서는 2021년 1분기를 정점으로 횡보하면서 빠지는 중이다. 직관적으로 생각드는것은 시장에서는 pctc 용선의 현황이 더 이상 늘지 않는 것을 보고(2022.4Q 보고서발췌) 실적이 더 나아지기는 힘들다고 판단한 것이 아닐까 생각한다.(시장이 전체적으로 빠진것인데 내가 억지로 끼워 맞춘 것일수도 있다) 그런데 내가 2021년 초반에 빠져나올수 있었을까를 생각하면서 2021.3Q 보고서를 보니 3 분기에서야 정채되는것이 확인되는것 보니 나도 못빠져 나왔을 것으로 보인다.
2023~24년 자동차 물동량에서 실적 성장이 나오기는 힘들어 보인다. 그렇다면 저평가에 대한 재평가 또는 신규사업등으로 가치재평가 (수소운반, 중고자동차이 아직 미미)정도를 고려해볼 수 있겠다. 한편으로 2023년 영업이익이 꺽이지만 않아도 주가는 재평가 받을 수 있겠지만 걲일 가능성을 감안하여 주가는 횡보하는게 아닐까 ?
[2022.4Q 보고서발췌]
[2021.3Q 보고서 발췌]

[2022.4Q]
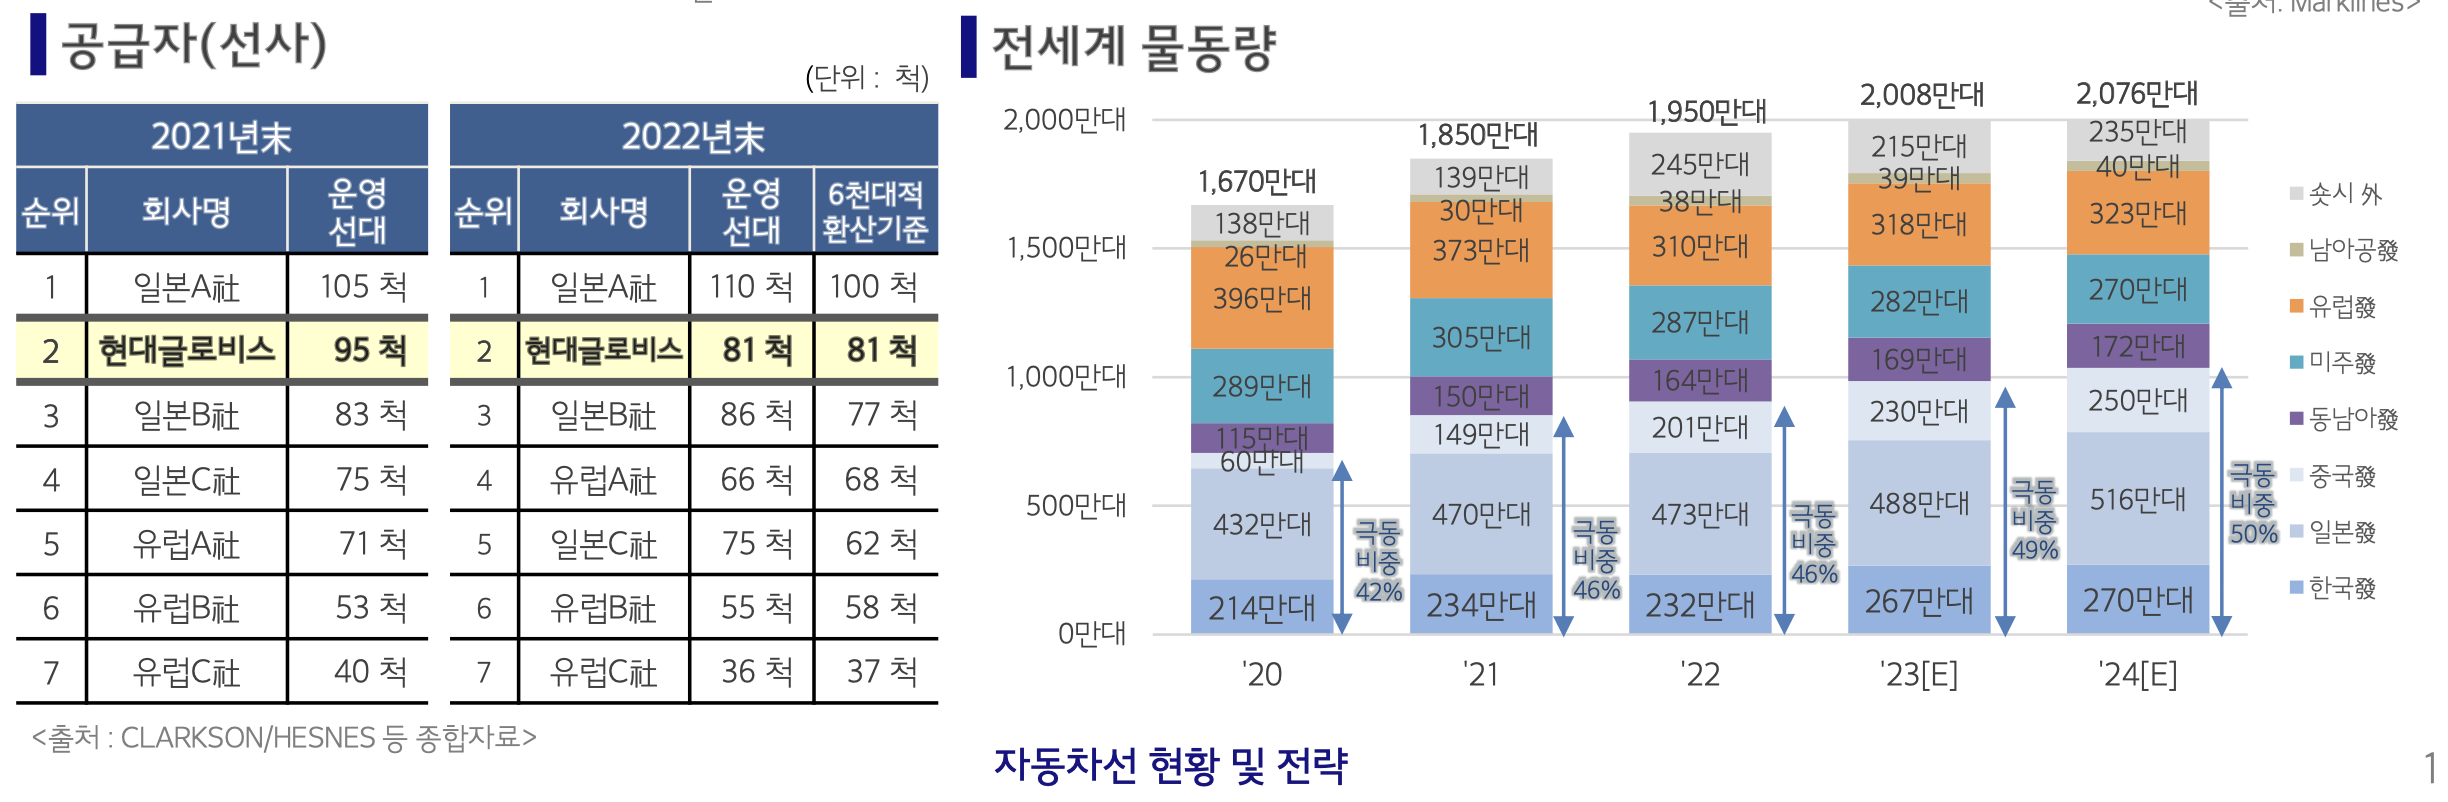
20,21,22년 까지는 물동량 증가가 현저 했지만 23,24년은 정체될것으로 보인다
[2022.4Q]
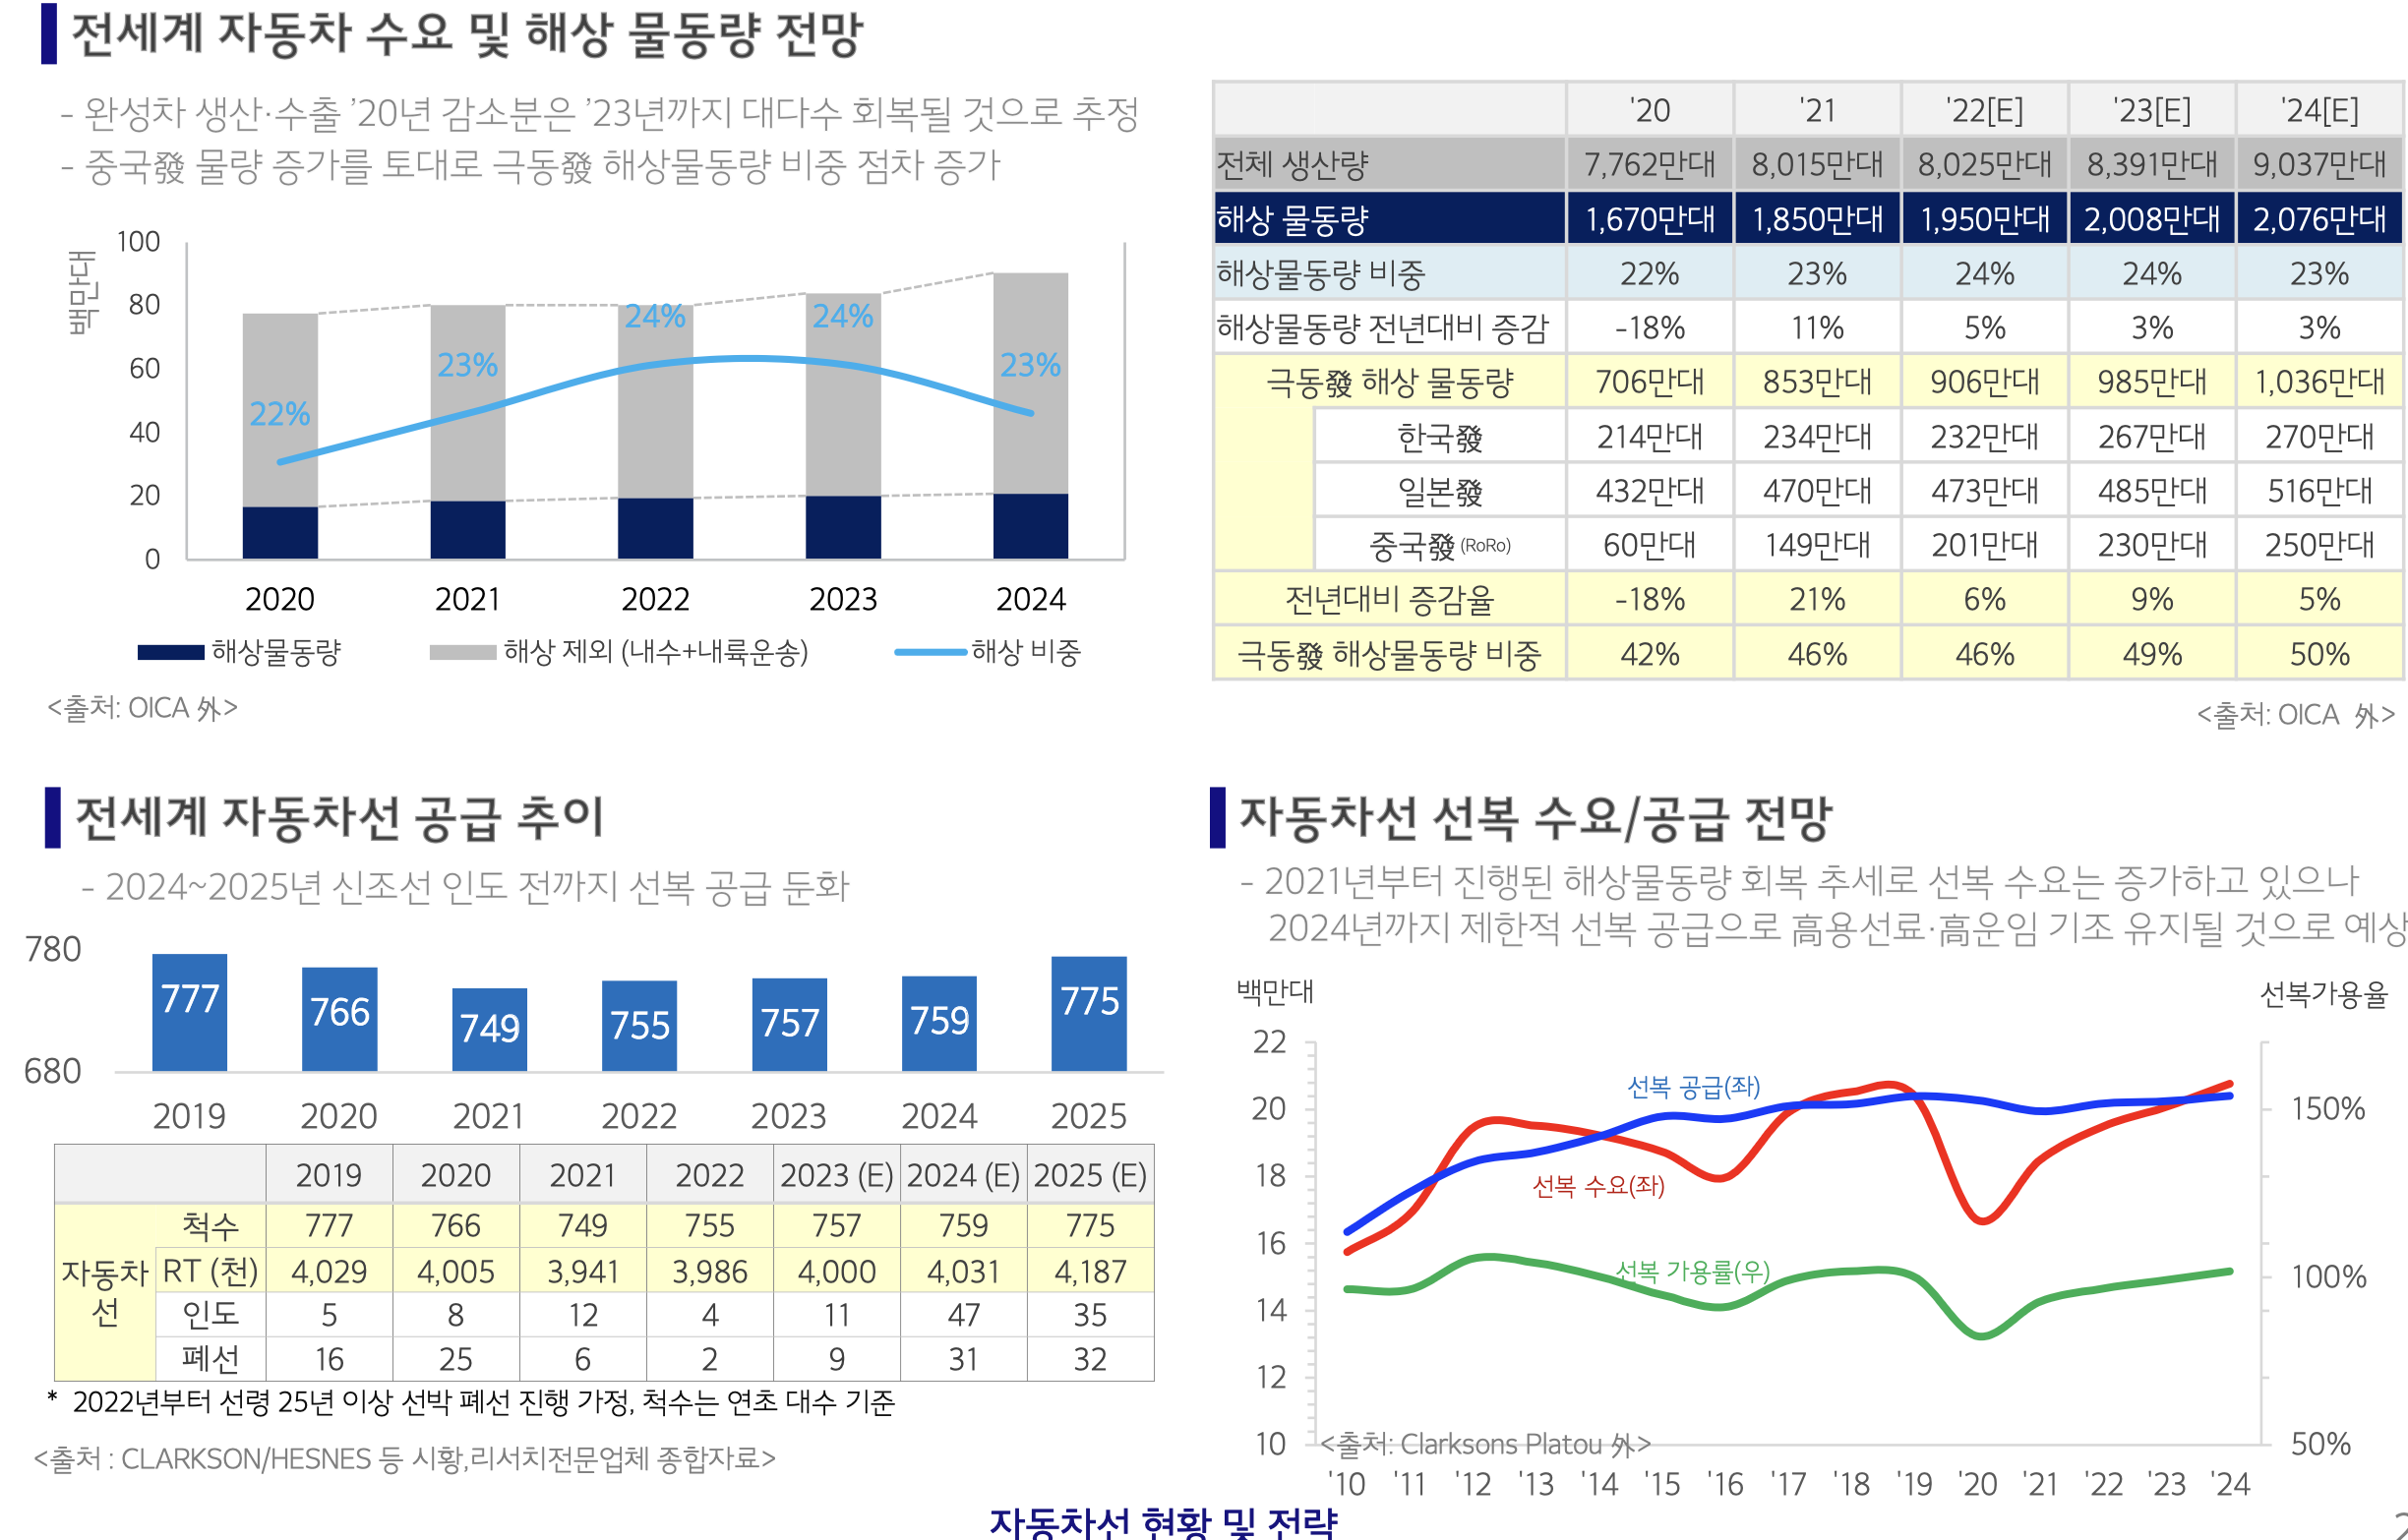
비록 선복 공급둔화가 있어서 운임료는 계속 높게 유지되겠으나....
사업영역
2022년도 이사의 경영진단 및 분석의견
나오면 정리할 예정,
2021년도 이사의 경영진단 및 분석의견 ( 비계열사 매출증대에 힘쓰고 있음, 액화석유가스, 국내 및 해외중고차시장 )
올해도 본연의 경쟁력을 강화하기 위해 글로벌 OEM 해상운송계약 체결을 확대하고 암모니아 및 액화석유가스(LPG) 해상 운송 개시를 위한 계약을 체결, 해외중고차 시장에 진출하여 도매 중계 사업을 확대하는 등 비계열사 매출 증대에 힘썼으며, 동시에 미래 성장을 위한 사업적 기반을 다졌습니다. 이러한 노력의 결실로 현대글로비스는 국내 물류기업으로는 유일하게 다우존스 지속가능경영지수(DJSI) 평가에서 아시아-퍼시픽 지수와 코리아 지수에 7년 연속 편입 및 월드지수 신규 편입되며 지속가능경영 경쟁력을 인정받았습니다.
사업내역
당사가 영위하는 사업은 크게 종합물류업과 유통판매업, 해운업입니다.
종합물류사업 부문은 고객의 화물에 대한 운송 서비스를 제공하는 사업으로, 당사는 고객의 화물에 대한 운송, 보관 및 하역 등의 물류 관련 업무를 총괄 담당하고 있습니다. 업무 특성에 따라 외부의 실행업체에게 다시 운송, 보관 등의 실행을 아웃소싱하고 있습니다. 종합물류업은 국내물류와 해외 현지물류인 해외물류로 구분합니다.
유통판매사업 부문은 자동차 CKD사업과 도매형태의 중고차 경매와 수출을 하는 중고차사업이 있으며 원자재를 수출입 또는 삼국간 중계무역을 하는 트레이딩사업도 진행하고 있습니다.
해운사업 부문은 자동차선 사업과 벌크선 사업으로 구분됩니다. 자동차선 사업은 PCTC(자동차선, RoRo)를 이용해 승용차, 상용차, 특수차량, 프로젝트 화물(건설중장비, 철도차량) 등을 운송하고 있습니다. 벌크선 사업은 벌크선을 이용한 철광석, 석탄, 곡물 등 Dry Bulk 화물 운송, 탱커선을 이용한 원유, 석유제품, 가스선을 이용한 LNG 등 Wet Bulk 화물 운송을 모두 수행하고 있습니다
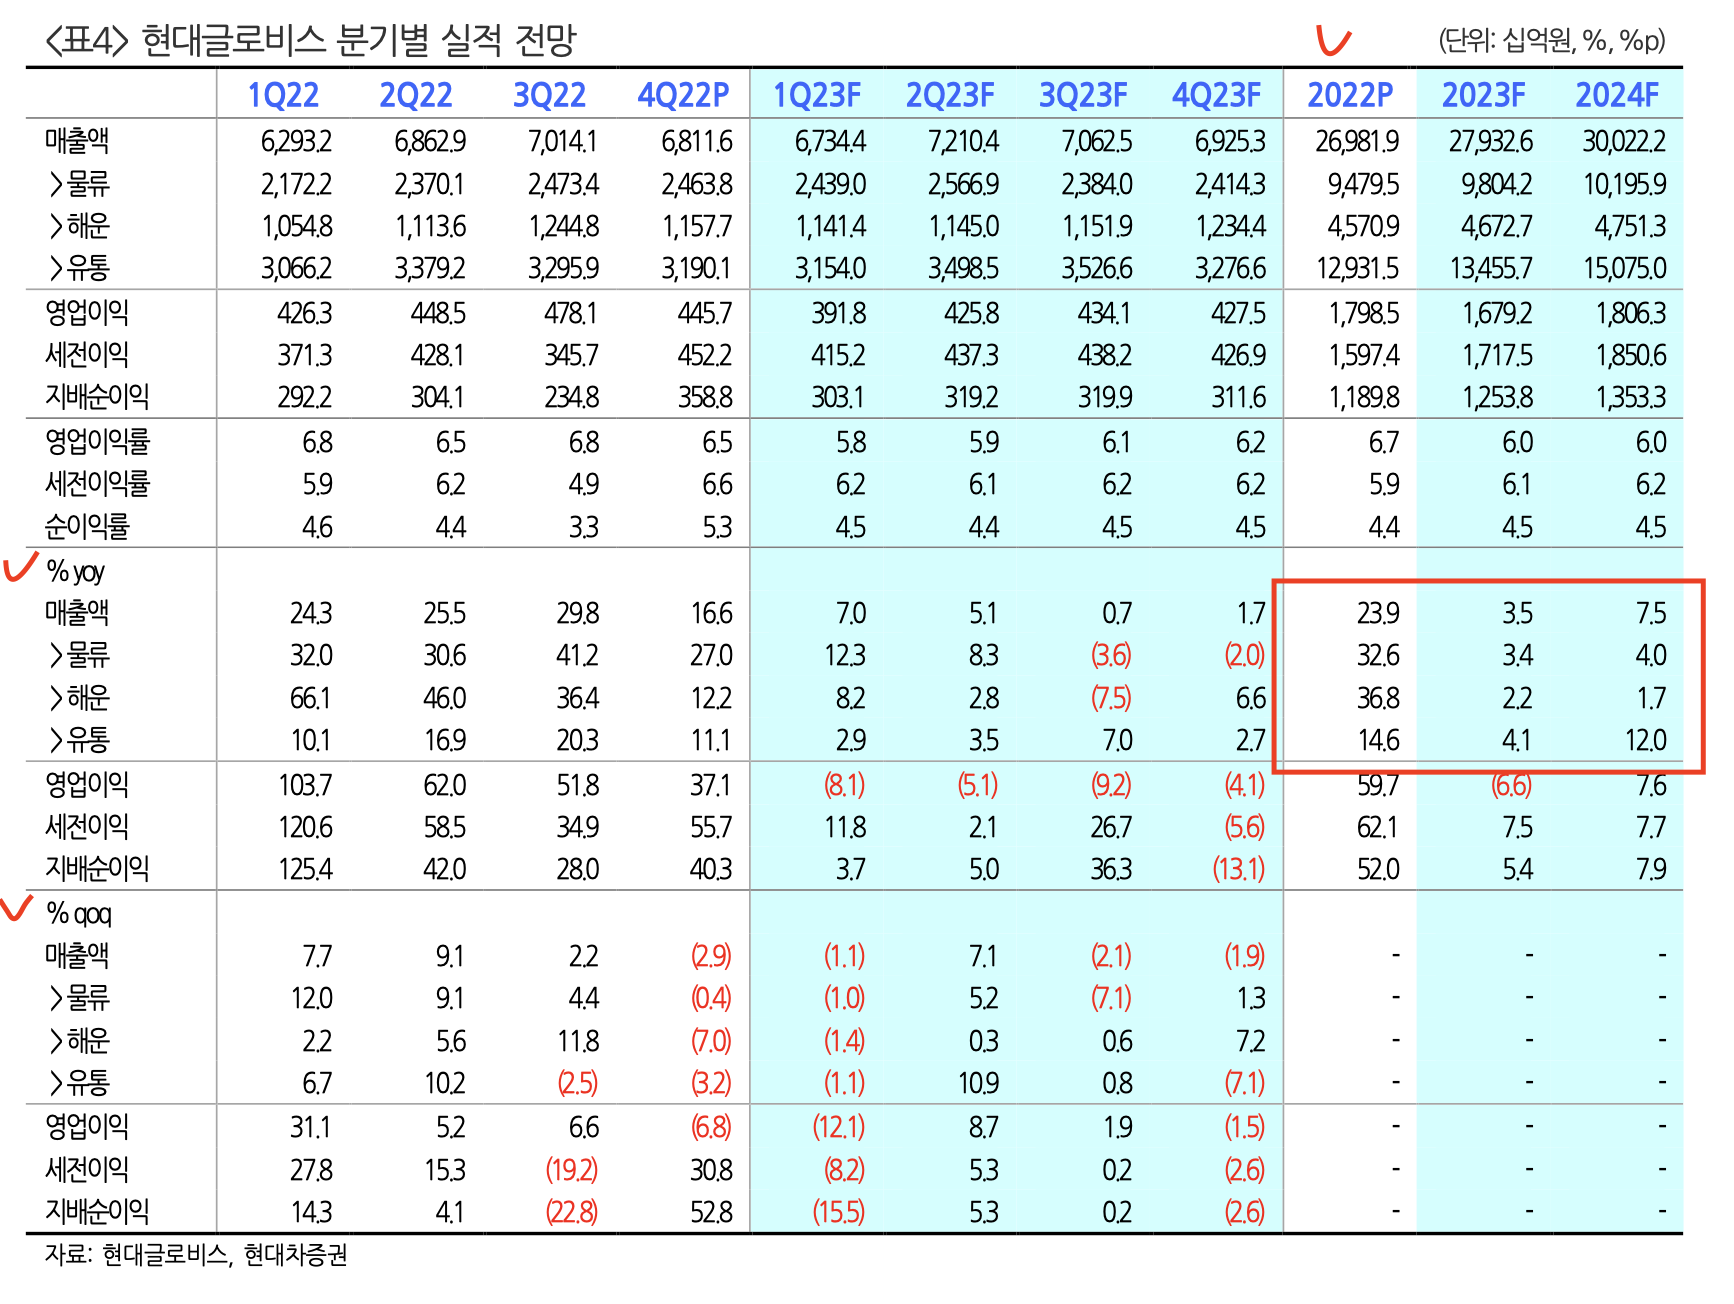
[2022.4Q 분기별실적]
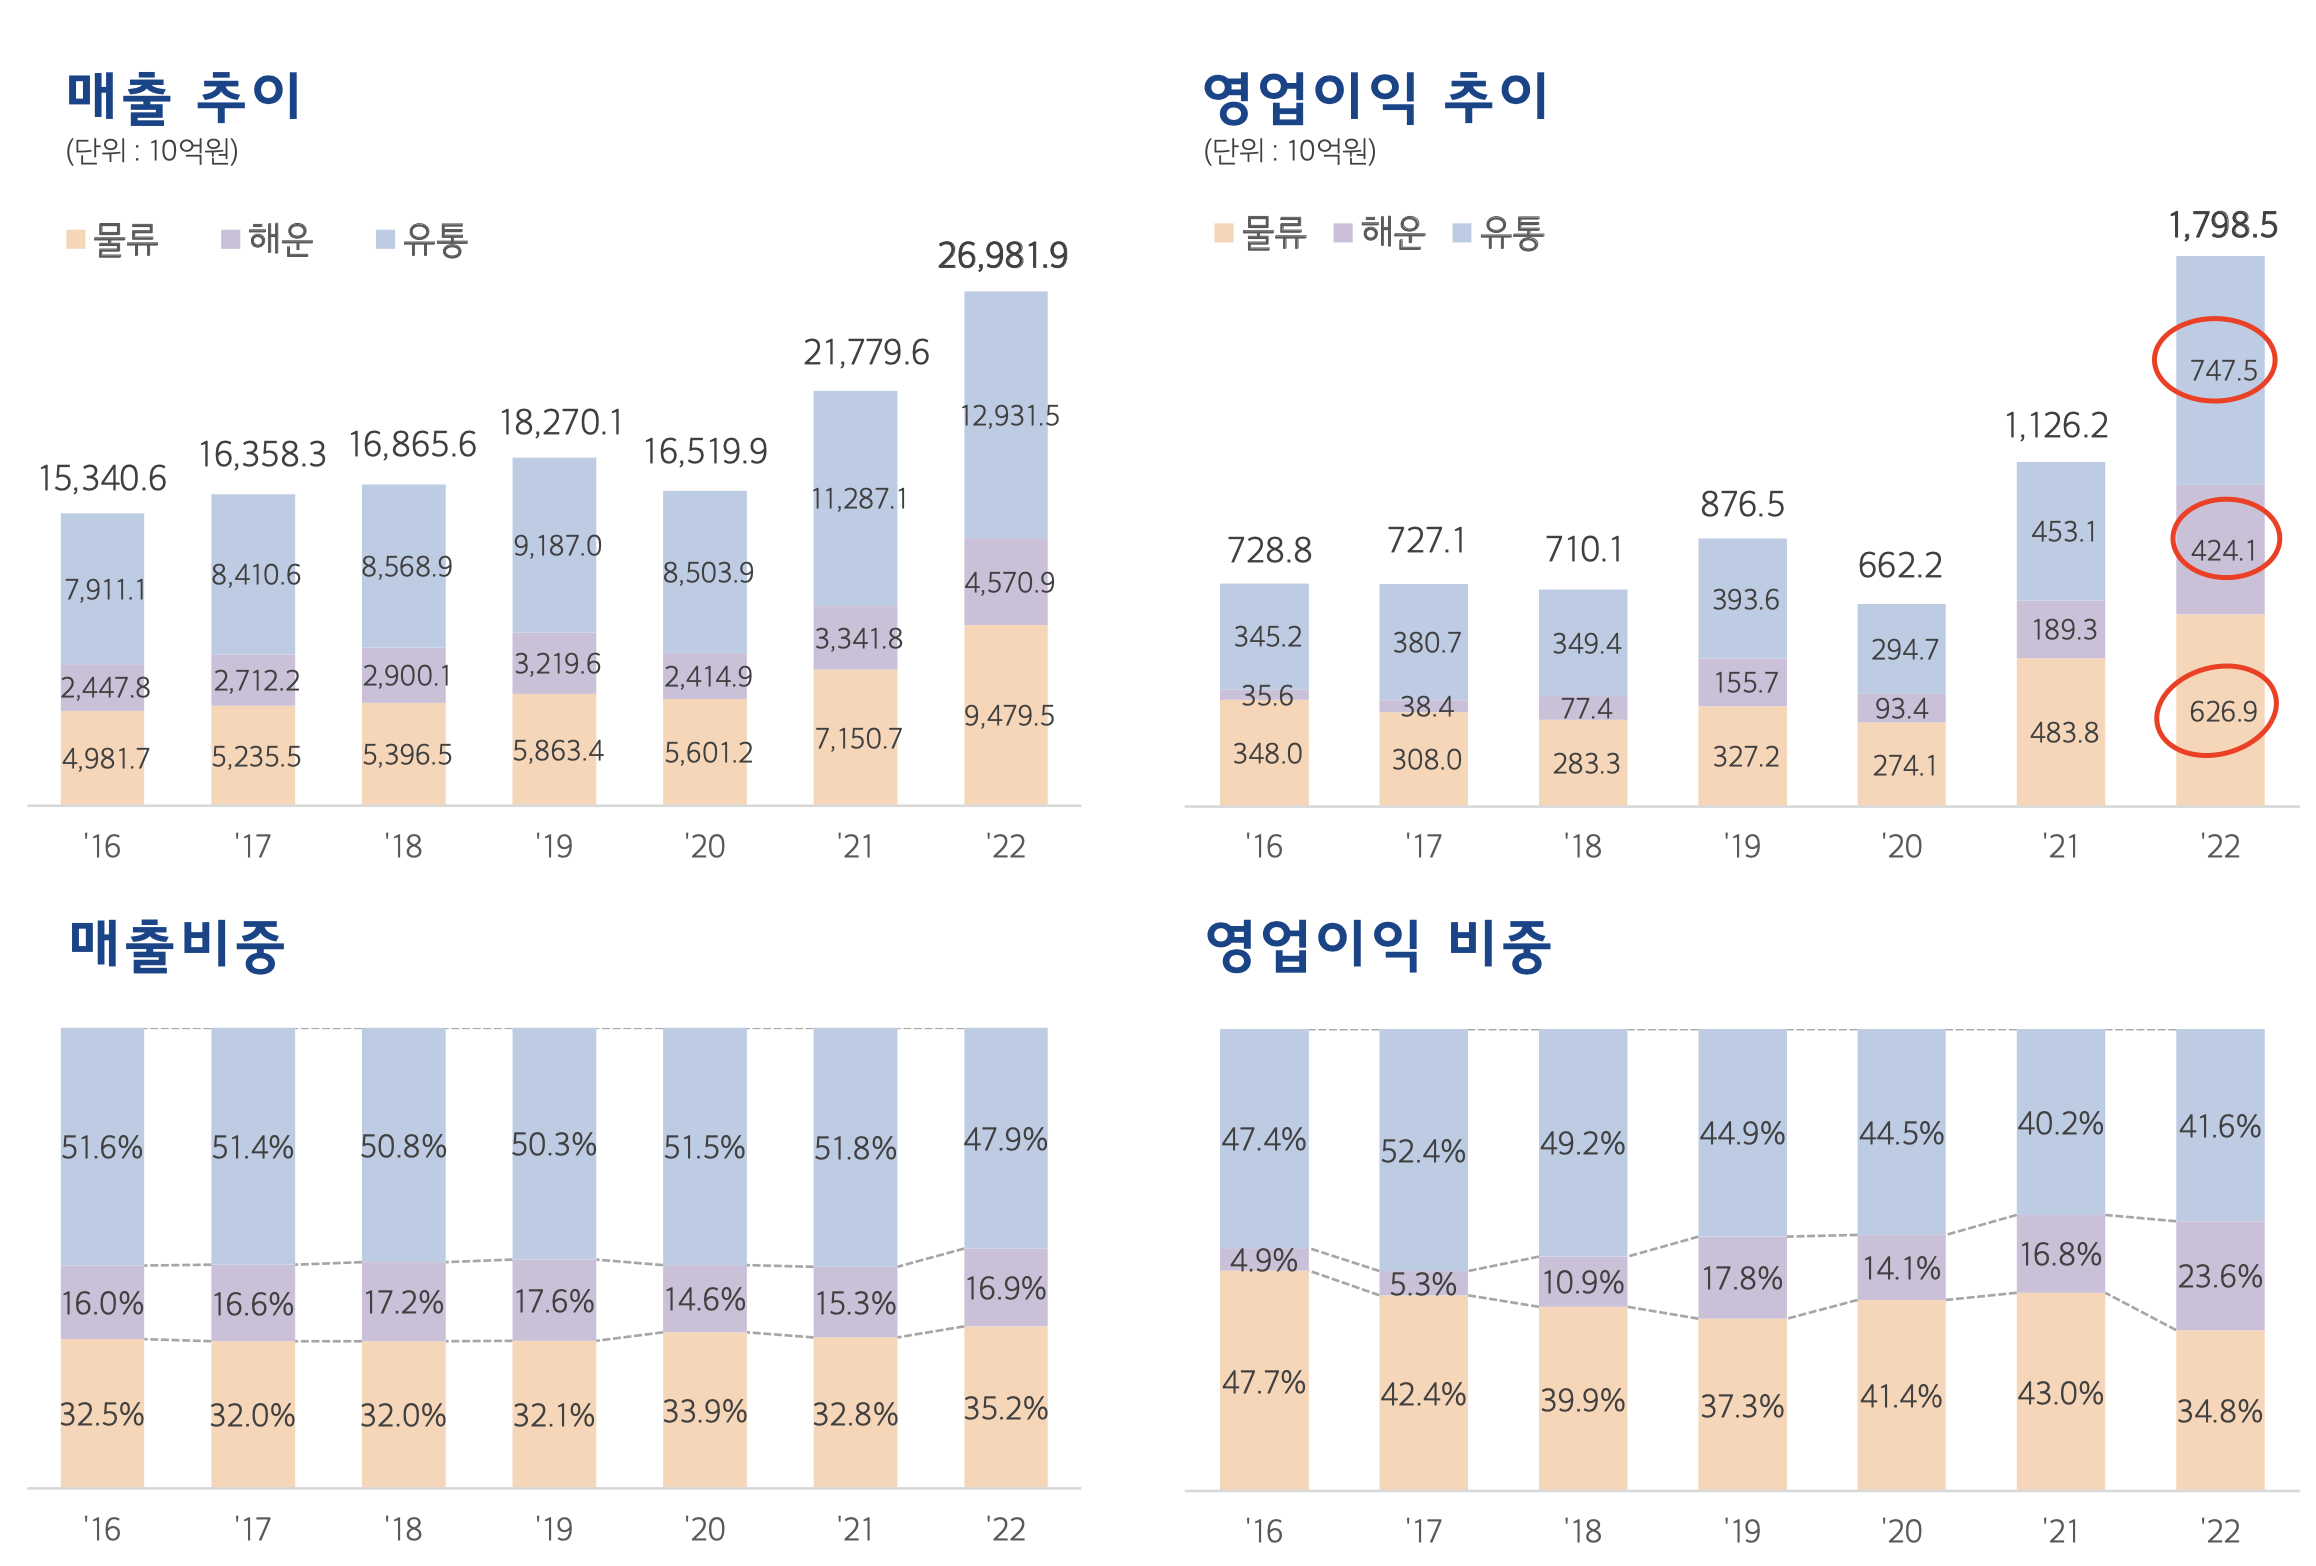
국.내외 물류, 해운 , 유통 으로 구분되어 있으며 적자가 나는 부문이 없고 실적이 안정적임
대체적인 애널리스트 의견은 해운 bulk 쪽이 경기에 영향을 받아 안 좋게 보고 있으며 유통 부문에서 중고차 수요위축과 부품의 확보가 어느정도 마무리 되면서 2022년 같은 성장은 힘들것으로 보고 있다.
자동차 관련해서는 대체적으로 미미하지만 우호적이며 pctc 관련해서는 선사의 공급이 제한되어 있어서 용선료가 높은 상태로 유지 될것으로 예측

[2022.4Q 연도별실적]
투자포인트 (의외로 장기전일수도...)
- 비계열사 매출 상승
2022년 3분기 연결기업의 주요 매출처는 현대자동차(주)와 기아(주)이며, 그 비중은 2022년 3분기 총 연결매출액 대비 각각 34.89%, 24.85%입니다.(해외종속법인 포함) . 40%는 비계열사 물량
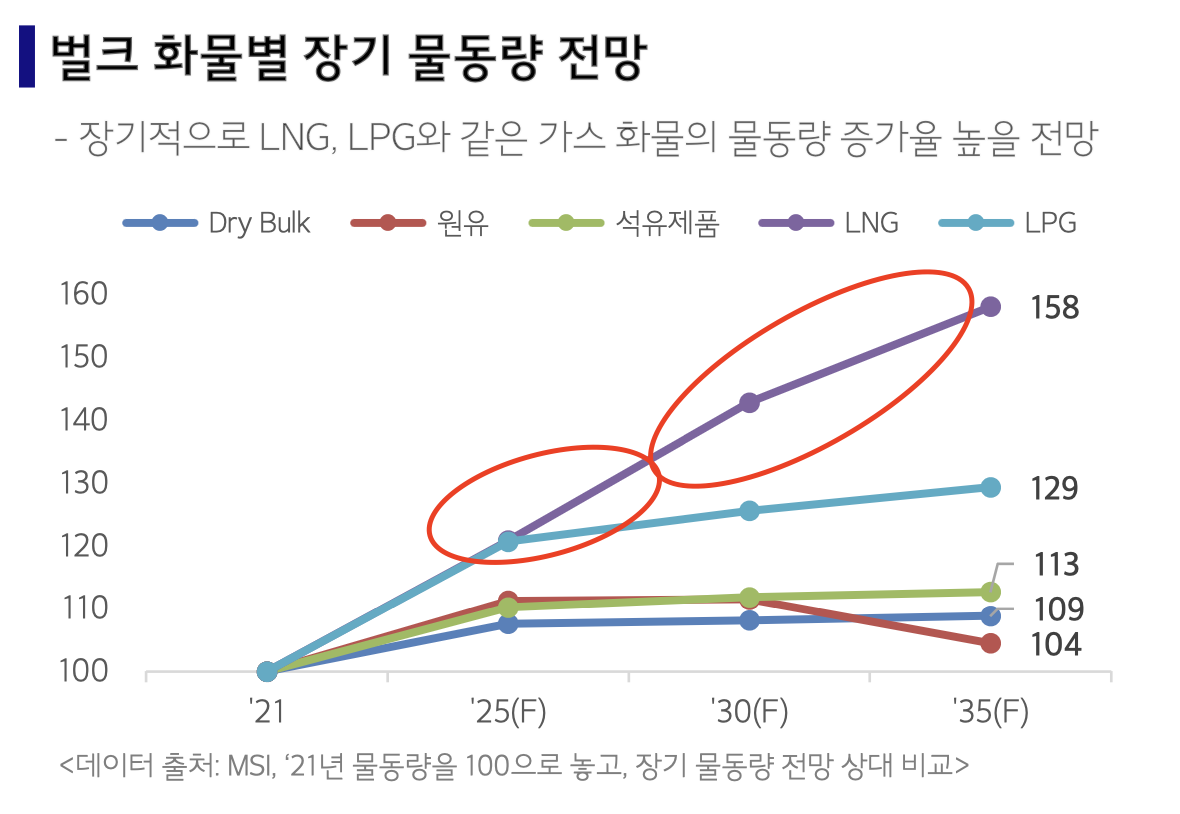
- 장기적으로 web-bulk 수주에 노력을 기울이고 있다 ( lng 물량이 커질것임 , 수소관련 산업에 로드맵 참조 ) , 큰 장기전이 될수도...
해운업은 늘 사이클을 타는데 본업이 워낙 튼튼하니 그 현금 기반으로 해운업이 위기가 올때마다 점유율을 늘릴기업
- 중고자동차 매매시장에서도 글로벌하게 도전중...(현대.기아차의 신뢰도 상승에 따른 효과누릴수도...)
[산업의 성장성]
중고차시장은 신차시장에 비해 거래대수로 약 2배 큰 시장입니다. 하지만 2021년 기준 우리나라의 중고차 경매 대수는 26.4만대로 전체 중고차 거래 대수 대비 약 6.7%정도의 비중을 차지하는 등 그 규모가 아직은 작습니다.
그러나 일본의 경우 중고차 판매에서 경매를 통한 비율이 60%를 상회하고 있습니다. 따라서 자동차 선진시장에서의 중고차 경매비중을 고려한다면 한국의 중고차 경매사업의 중장기 성장 가능성이 매우 높을 것으로 판단됩니다.
- 정의선 지분을 고려하면 향후 현대차 계열의 알짜 사업은 요기로다가...
리스크
- 자동차가 아닌 해운업( dry/web-bulk )에서 손실가능성 (경기변동에 따른 )
- 단기적으로 유통부문에서 매출 감소(리스타킹 종료시점)
- 금리 상승으로 중고자동차의 중개업의 매출 타격
밸류에이션
- 코로나 시국을 제외하고는 pbr 10년내 최저
ir 문의사항
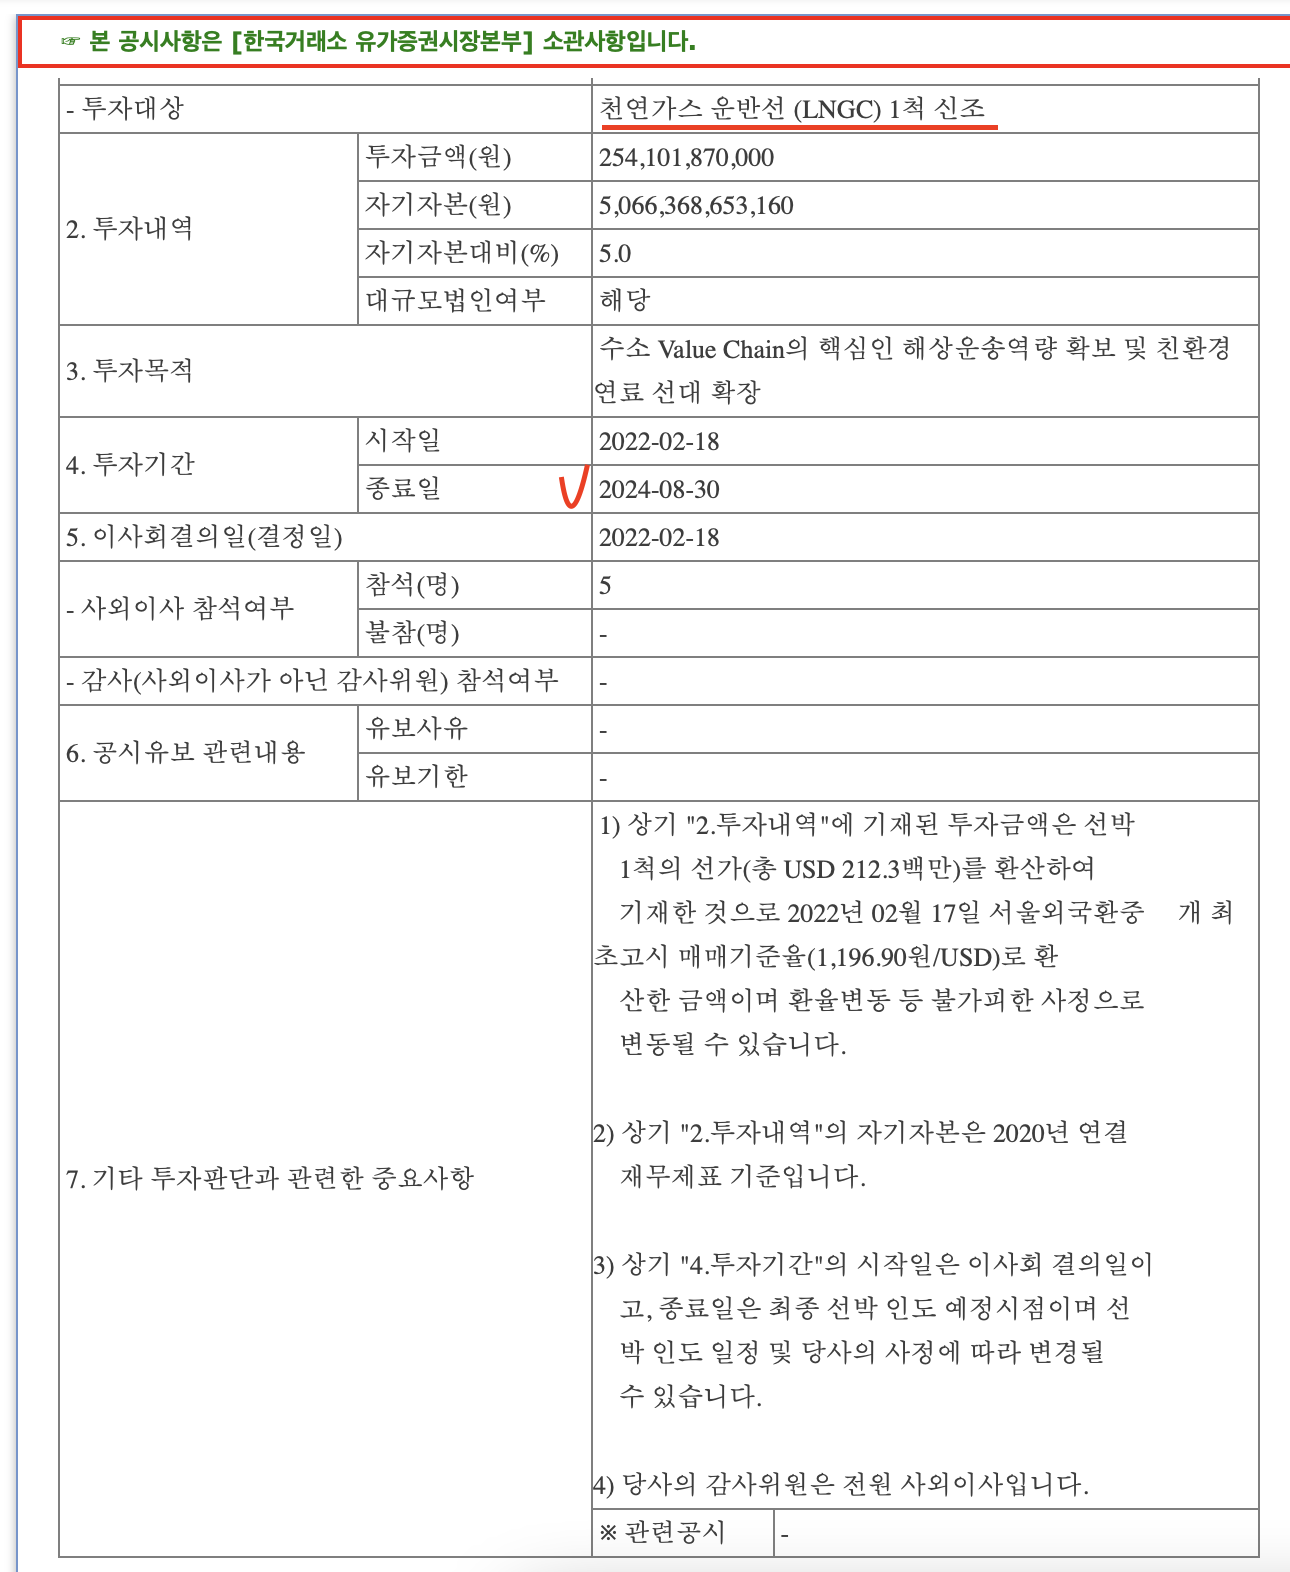
-2024.08월에 납품되는 천연가스 운반선이 도입되면 매출을 대략 어느정도 추가될것으로 예상하는지요
-향후 해운(wet bulk) 관련하여 kss 해운과 직접적으로 경쟁하는 관계로 되나요 ?/ 국내에서 가장 큰 경쟁상대는 ?
-현대글로비스의 it 는 주로 현대오토에버가 하나요 ?
참고사항
사업분야 얘기를 나름 잘 정리해 주셨습니다
pcc 용선료가 일일 110,000 달러 책정(202.12월기준 ), yoy 214.3% , qoq 4.8% 상승이라는데 어디서 확인해볼수 있을까?
https://blog.naver.com/dltkdgksahfen/223035427994
현대글로비스
BM 당사가 영위하는 사업은 종합물류업과 유통판매업, 해운업입니다. 종합물류업은 고객의 화물에 대한 ...
blog.naver.com
매출/영업이익 세분화하여 정리됨 ...
https://blog.naver.com/iversonchoi7/223006748714
현대글로비스 11년 재무제표와 22년 4분기 실적정리
오늘 마지막 기업 현대글로비스입니다. 현대글로비스는 물류 및 자동차 부품판매를 하는 기업으로 2001년 ...
blog.naver.com