1. 씨에스윈드의 경쟁력 (과연 보조금 중단이 일방적으로 불리한것일까)
참고로 2025년 기준 영업이익에서 ampc 보조금이 1000억 원임
26년1분기 미국 타워 부문 영업이익률은 8.7%였고, 미국 AMPC를 제외하면 3.2% 수준 (이바닥 쉽지 않군....)
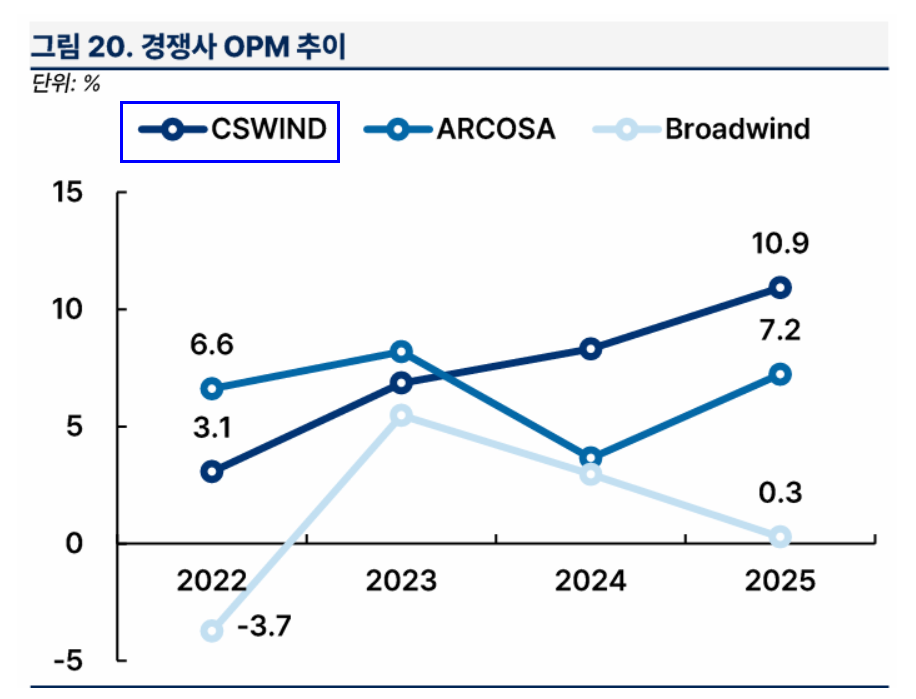
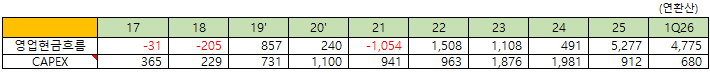
2. capax 투자는 거의 완료한듯
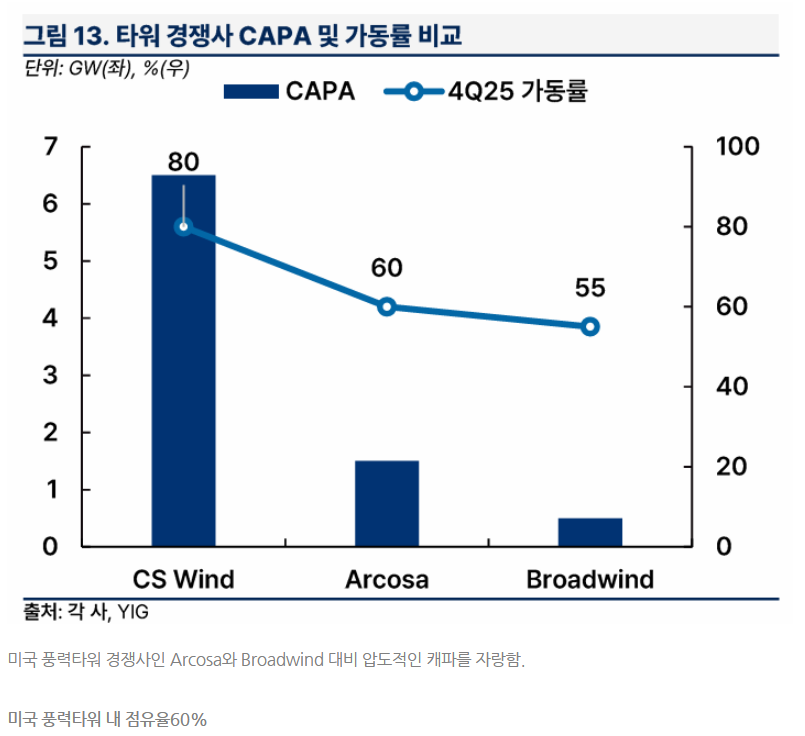
3. 미국내 타워경쟁사 가동률 비교
4. 미국 중간선거에서 민주당이 상,하원을 장악한다면 ....
5. 전기가 부족한 상황에서 on-site 발전원으로서도 손색이 없음
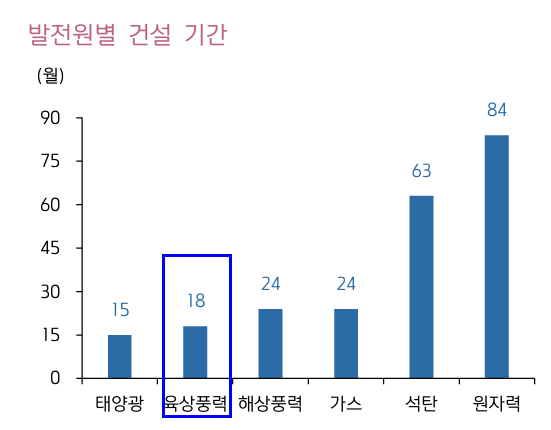
6. 문제는 ampc 정책과 금리
obbba : ira 일몰기한을 26~27로 단축하여 재생에너지 확대 축소 흐름
26.7.4 이전 착공 + 30년까지 상업운전 이면 ptc/itc 세액공제
26.7.4 일 착공신고 하고(흉내만 내고) 27.28 년에 본격적인 수주가 발생할것
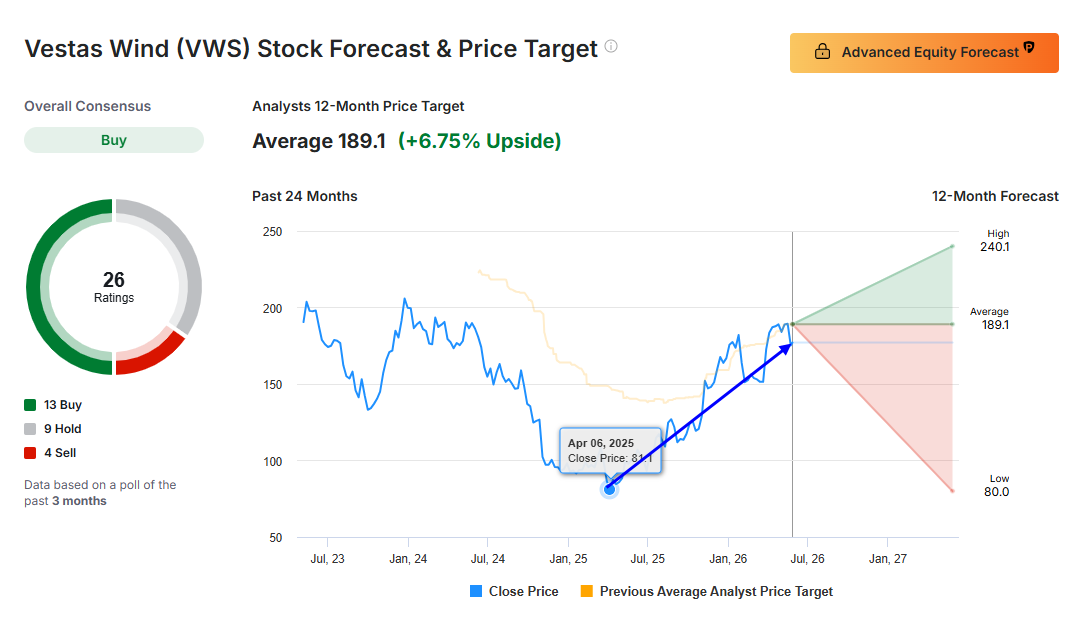
7. 주 고객사 백로그를 감안하면
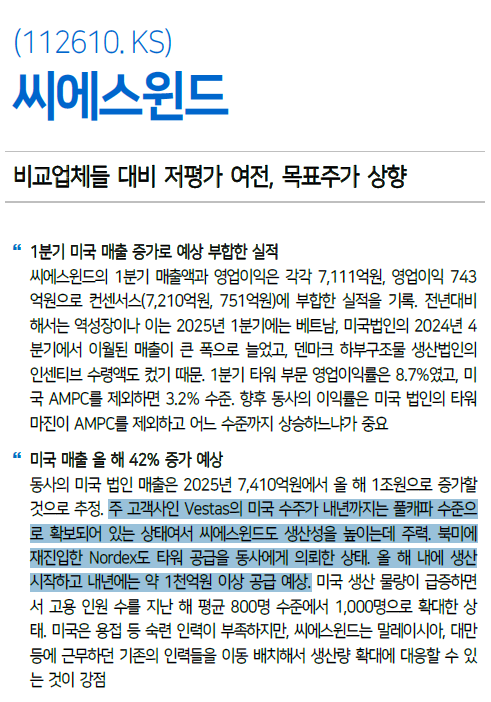
8. 회사 자체의 모니터링 대상
-미국 콜로라도 공장의 규모의 경제를 잘 이루어 낼것인가 (생산성향상 포커스, 가동률 80%)
-덴마크 하부구조물 공장의 영업이익률이 20%를 유지할것인가 (25.4분기 빅배스)
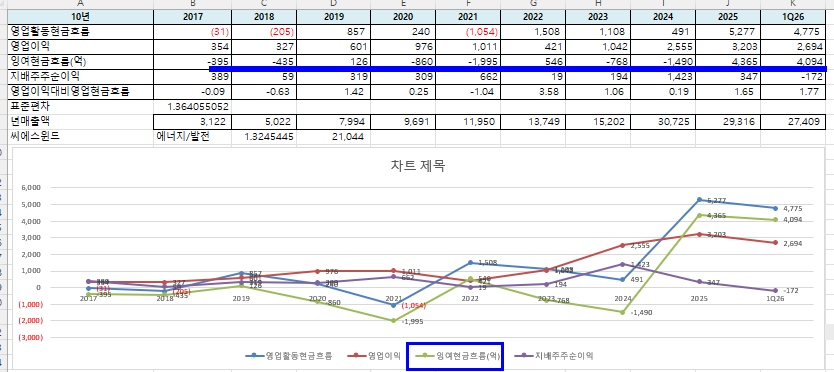
-CAPAX 투자가 멈추고 잉여현금흐름이 나오기 시작하는데 이 추세가 유지될것인가 (배당성향 30% 의 초석)
참조글
https://blog.naver.com/onlyone1828/224250031898
[씨에스윈드] 전쟁으로 인한 센티의 변화. 이제는 전쟁 이후의 구조적 변화를 반영할 때
https://blog.naver.com/onlyone1828/223748719626?trackingCode=blog_bloghome_searchlist 이전에 ...
blog.naver.com
씨에스윈드(112610): 콜로라도의 부활과 글로벌 하부구조물 패권 재편
씨에스윈드(112610): 콜로라도의 부활과 글로벌 하부구조물 패권 재편
1. 📌 Executive Summary 본 리포트는 씨에스윈드가 지난 2년간의 자본 집약적 확장기와 구조조정 과정을 종결하고, 2026년을 기점으로 비선형적 이익 성장 구간에 진입했음을 수치로 증명한다. 2026년
ronniere.tistory.com