1. 건기식의 대장주들....
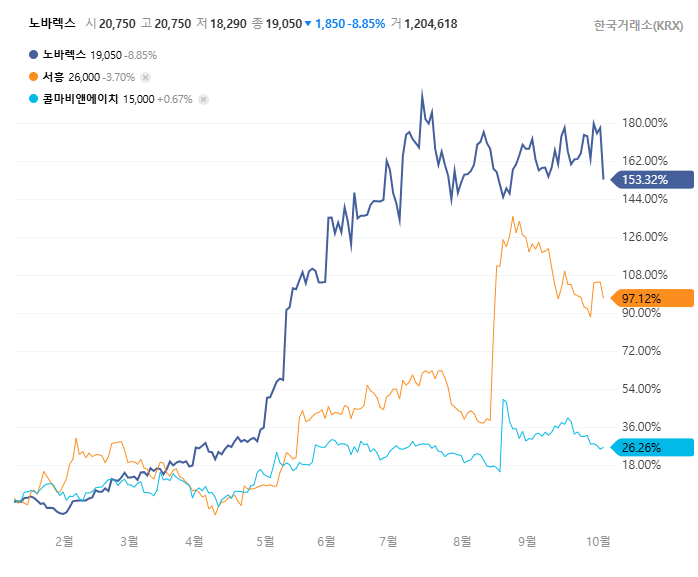
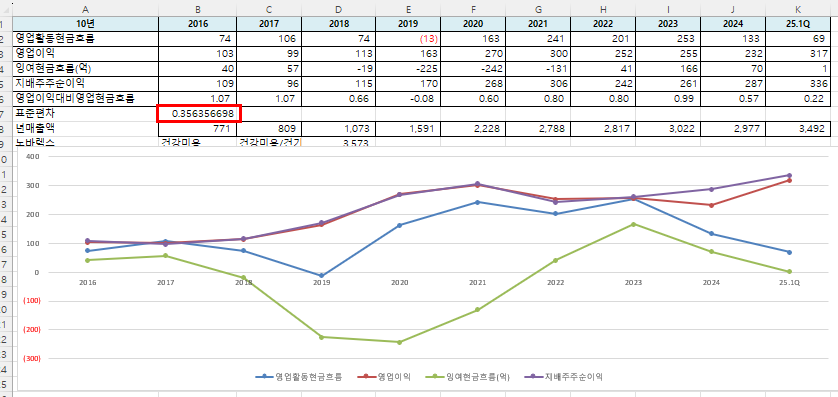
2. 재무관점
-노바렉스
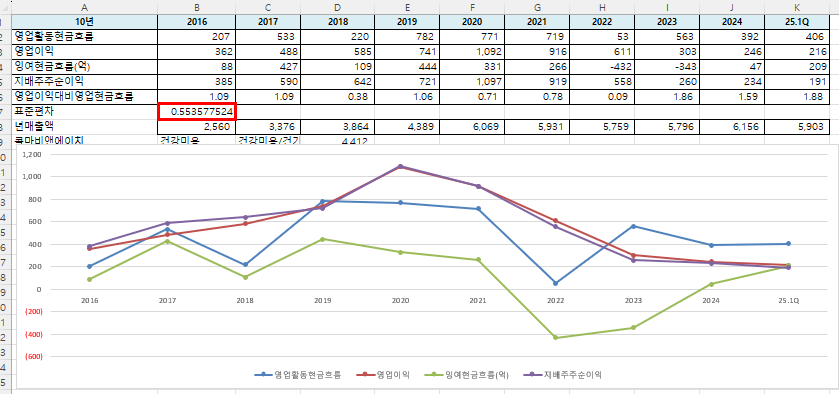
-콜마비앤에이치
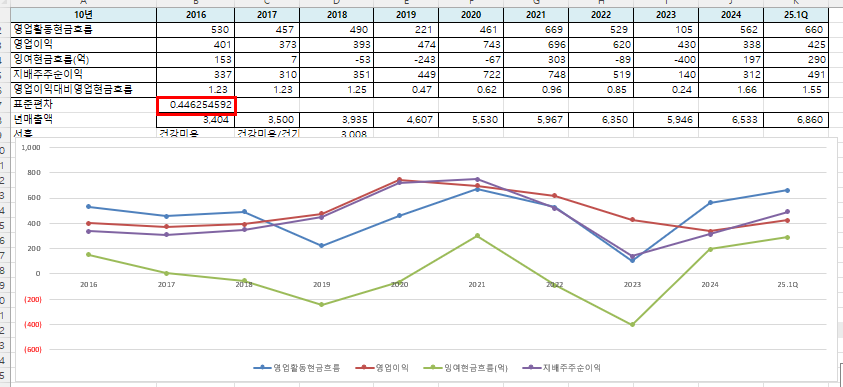
-서흥
3. 캐팩스투자
-노바렉스
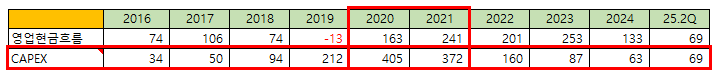
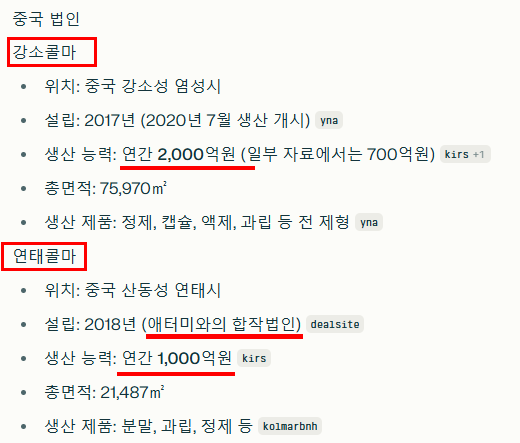
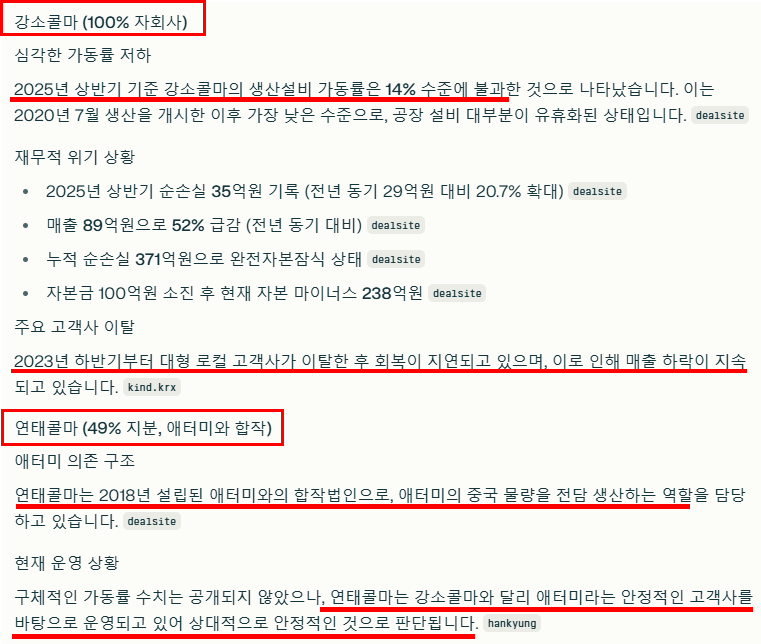
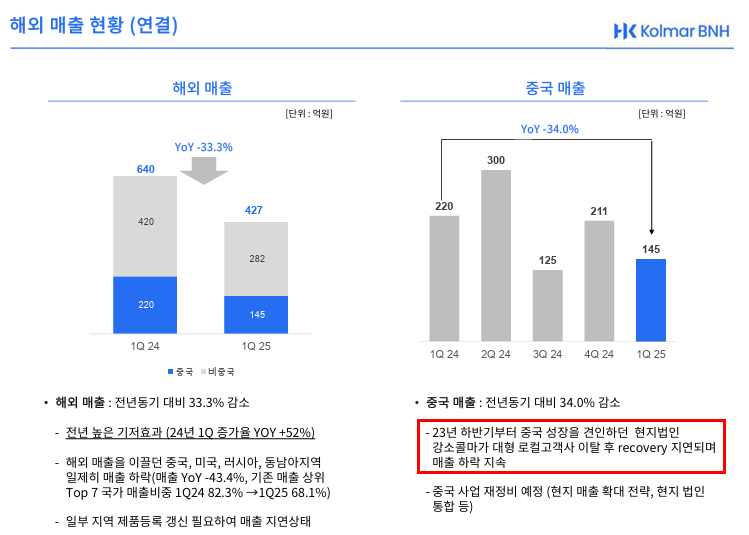
-콜마비앤에이치

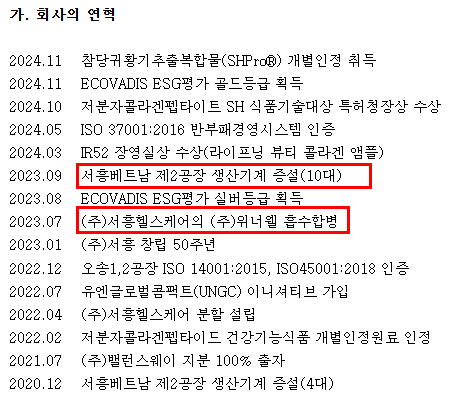
-서흥

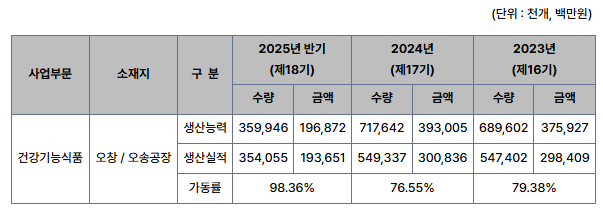
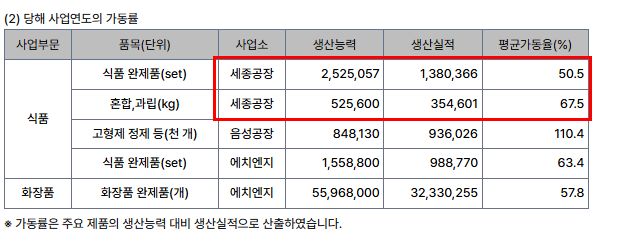
4. 캐팩스 투자 현황
-노바렉스
노바렉스의 오송1공장(오송 신공장)은 2019년에 착공해, 2021년 5월 완공 및 준공을 마쳤으며, 2021년 4분기부터 본격 가동
(참고자료의 인터뷰 참조)

-콜마비앤에이치
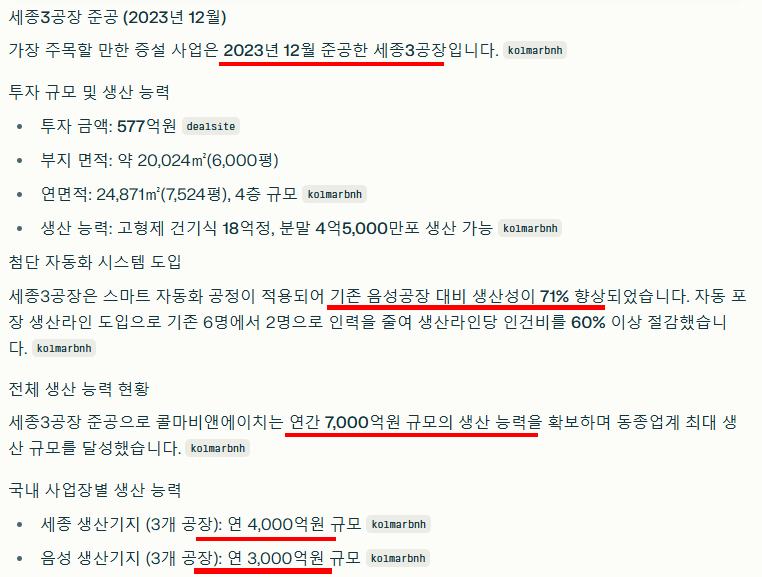
-서흥
5. 회사별 특정 이슈
-노바렉스
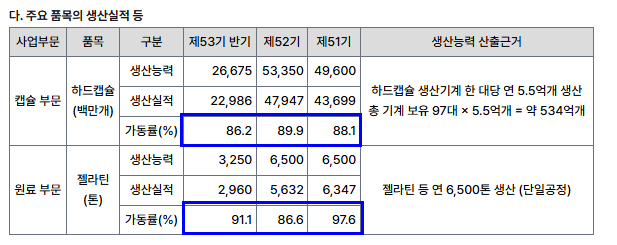
가동률 98% 이므로 추가 증설이 필요한데... 1000억 유증인가 ( 오너는 유증없이 가능하다고 인터뷰함)
오너의 의지만 있다면 부채비율이 낮으므로 충분히 차입으로 가능
-콜마비앤에이치
애터미에 의존성이 강함
경영권싸움, 강소콜마의 고객이탈로 실적 우려 (가동률 14%)
콜마 분쟁 첫 표대결…윤상현 승기 잡았다 / 한국경제TV뉴스
-서흥
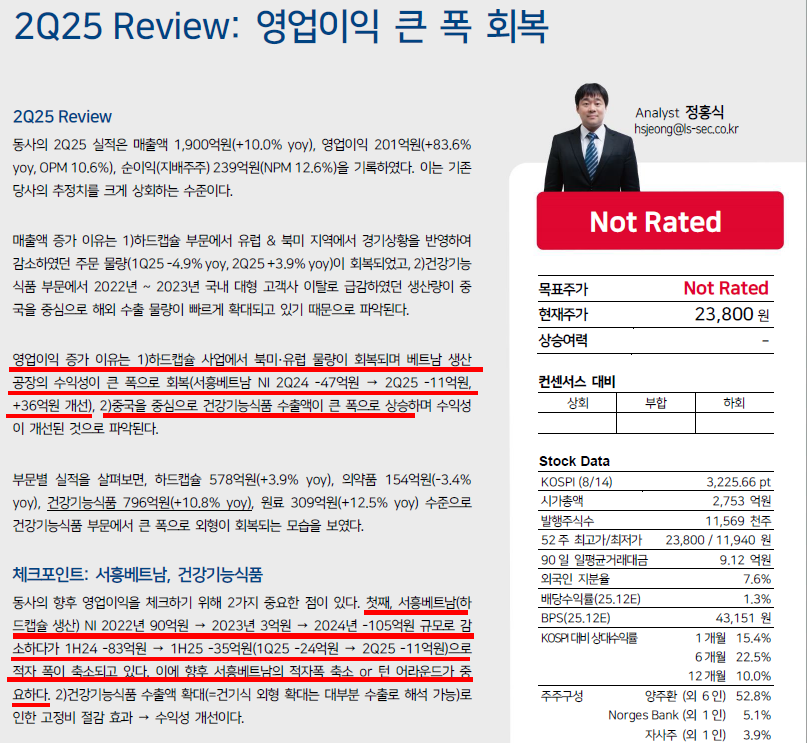
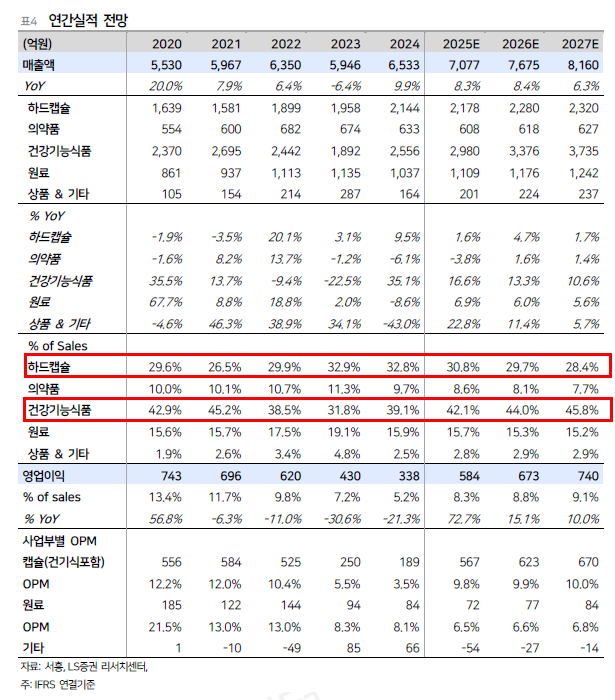
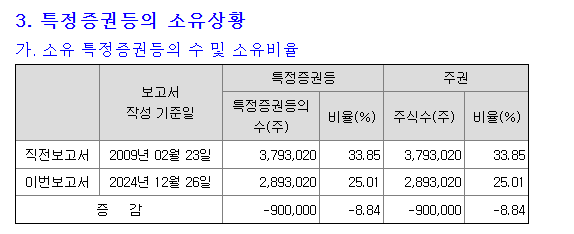
승계이슈를 어느정도 마무리했으나 25%도 작은 비중은 아니라는게...
근데 서흥이 승계로 인해서 실적이 무너졌을까 하는 생각도 해본다. 비슷한 시기에 건기식 업체 실적 대부분 횡보, 감소했음
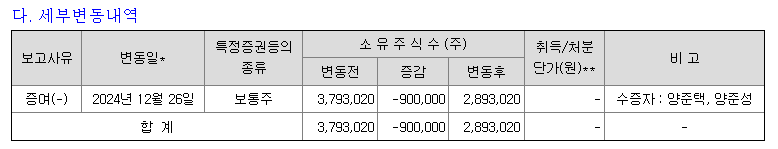
6. 코로나 이후 급등한 이후 주가하락 , 2025년 주가 상승
[하락요인]
- 코로나 이후 유사 경쟁업체의 출현
- 유통경로의 온라인화로 인한 부적응
[상승요인]
- 1)해외 성장: 글로벌 건기식 브랜드의 중국향 제품 ODM 물량 성장
- 2)내수 반등: 지난 22-24년 부진했던 국내 실적이 기저 부담 완화, 업체간 가격 경쟁 축소,
온라인에 적응(?)
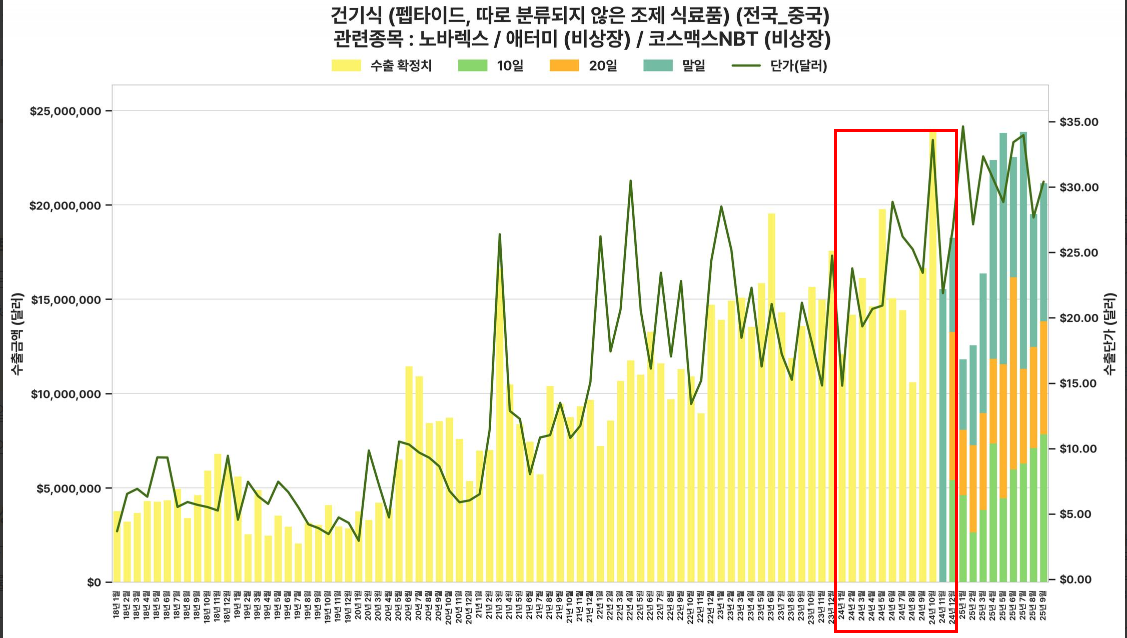
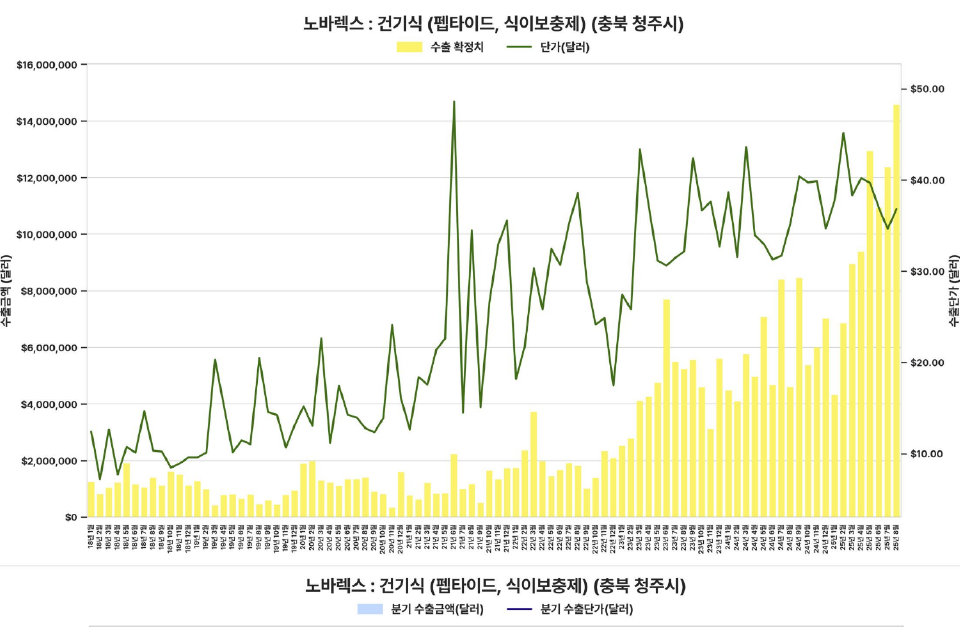
7. 건기식 수출현황
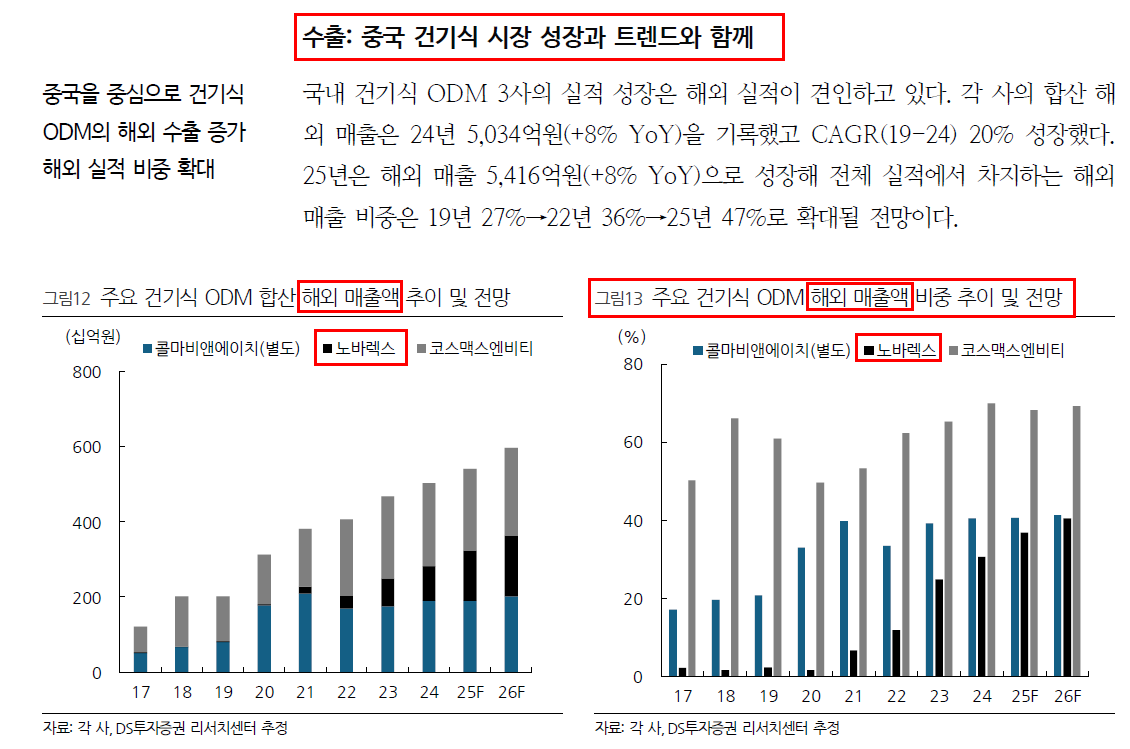
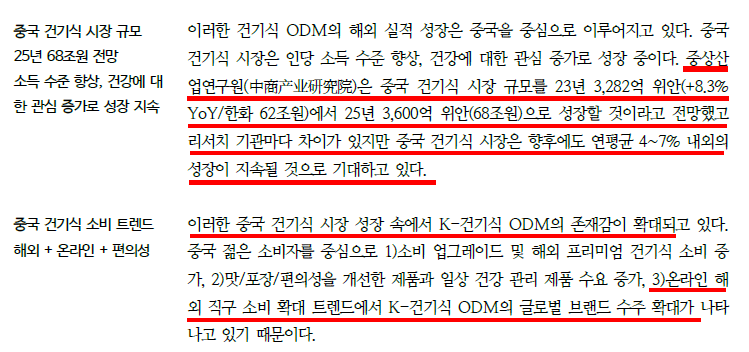
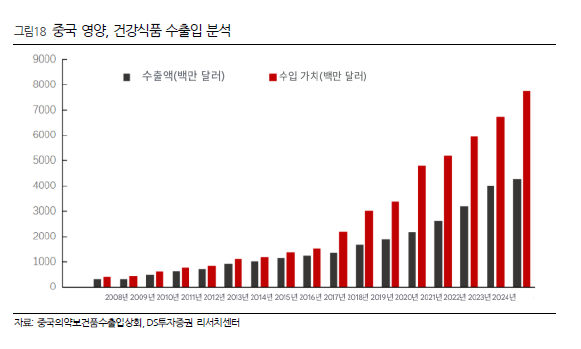

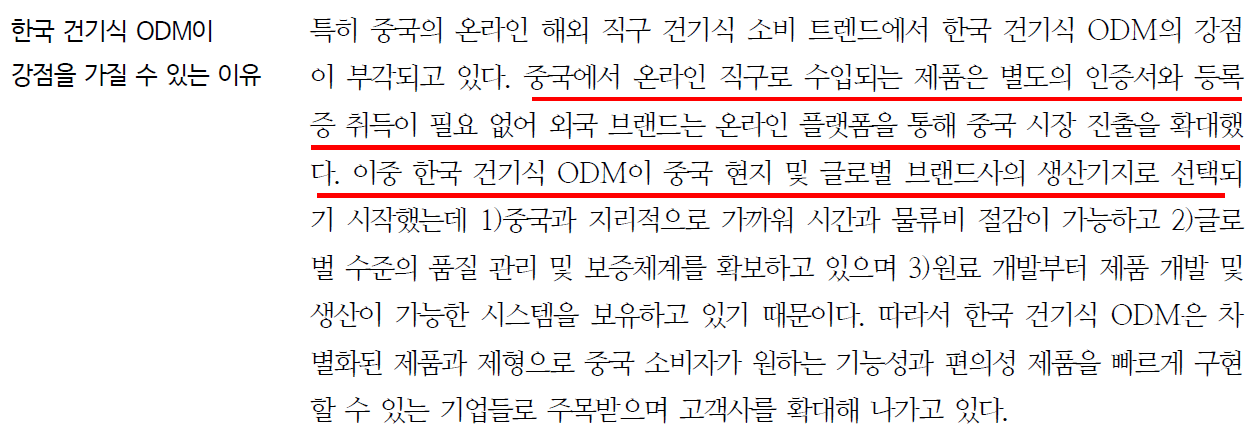
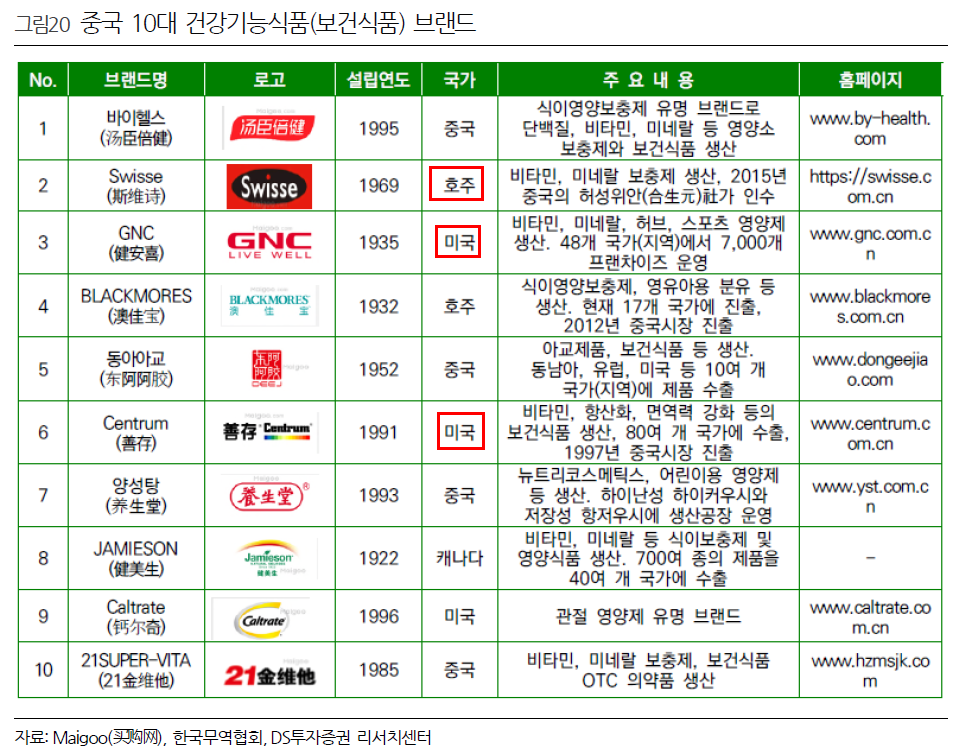
> GNC는 동원F&B(유통)와 노바렉스(아시아용 ODM)가, 센트룸은 콜마비앤에이치가 ODM 제조
> swisse 의 국내 odm 사는 코스맥스엔비티 (컨센서스 상향 가능성은 높지만 ... 부채비율 높아서 탈락)
8. 운용사 특이점
-노바렉스
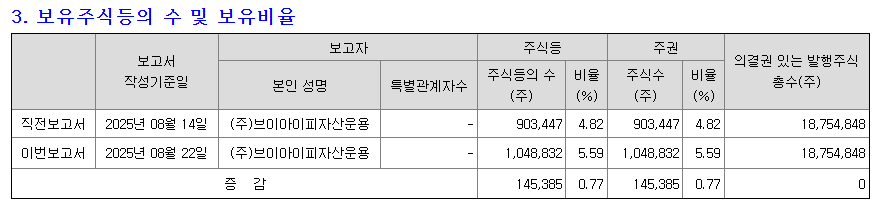
-서흥
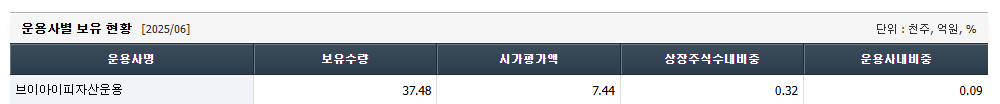
9. 컨센서스 현황 (2025.09.27)
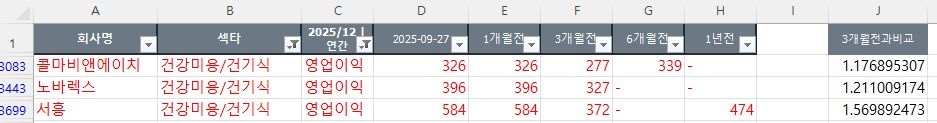
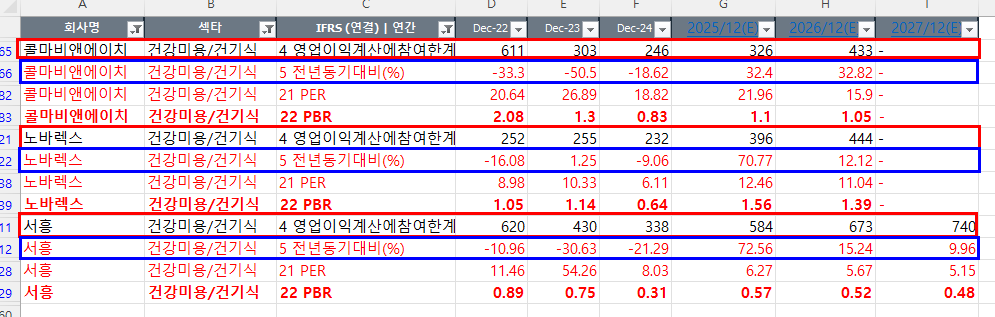
10. 리스크 및 top pick
-top pick : 노바렉스

-전방수요가 꺽이는 경우
-중국에서 규제가 나오는 경우
-출혈경쟁이 나오는 경우
-콜마비앤에이치는 애터미에 의존적. 노바렉스는 해외 수출액의 70%수준이 미국 gnc 물량
두 회사 모두 고객 다변화가 주가의 키 포인트가 될수 있다
참고사항
https://www.youtube.com/watch?v=wUsJUlvRaJ0&t=280s
노바렉스 中·美 이어 중동·유럽 진출할 것 | 한국경제 (2025.08.18)
노바렉스 "中·美 이어 중동·유럽 진출할 것"
노바렉스 "中·美 이어 중동·유럽 진출할 것", 기업 탐방 권석형 회장·권수혜 부사장 오송 2공장 신설 등 1000억 투입 연 생산 최대 1조원 규모로 확대
www.hankyung.com